


Poplatky pri investovaní: čo porovnávať a ako ich počítať
Dve investície môžu na prvý pohľad sľubovať rovnakú službu a mať rovnaký výsledok pred odpočítaním nákladov. Ak sa však líšia nákladmi, investorovi nezostane rovnaká suma. Pri porovnávaní preto nestačí nájsť najnižšie percento v cenníku. Treba zistiť, z čoho sa počíta, kedy sa účtuje a ktoré ďalšie položky nezahŕňa.
Čo patrí do porovnania nákladov
Oddeľte jednorazové platby spojené s nákupom alebo predajom od priebežných nákladov za držbu či správu. Nie všetky náklady sa musia objaviť ako samostatný odpis z vášho účtu: napríklad náklady fondu môžu byť premietnuté do jeho hodnoty. Tento princíp vysvetľuje aj vzdelávací materiál americkej Komisie pre cenné papiere (SEC) o poplatkoch.
Nasledujúci postup je vlastná pracovná pomôcka na čítanie konkrétnej ponuky. Nie je univerzálnym cenníkom ani tvrdením, že sa každá uvedená položka účtuje pri každom produkte. Odpovede hľadajte v zmluve a dokumentoch nástroja, nie v odhade podľa jeho názvu.
- Vstup: koľko z odoslanej sumy sa skutočne investuje a koľko sa zaplatí pri otvorení či nákupe?
- Držba: aké náklady vznikajú pravidelne aj bez nového obchodu?
- Transakcie: čo zaplatíte pri ďalšom vklade, výmene nástroja alebo predaji?
- Výstup: existuje osobitný náklad pri ukončení, prevode alebo predčasnom odchode?
- Výpočet: používa sa vložená suma, aktuálna hodnota, priemerná hodnota alebo iný základ?
Vlastný model: rovnaký hrubý výnos, odlišný ročný náklad
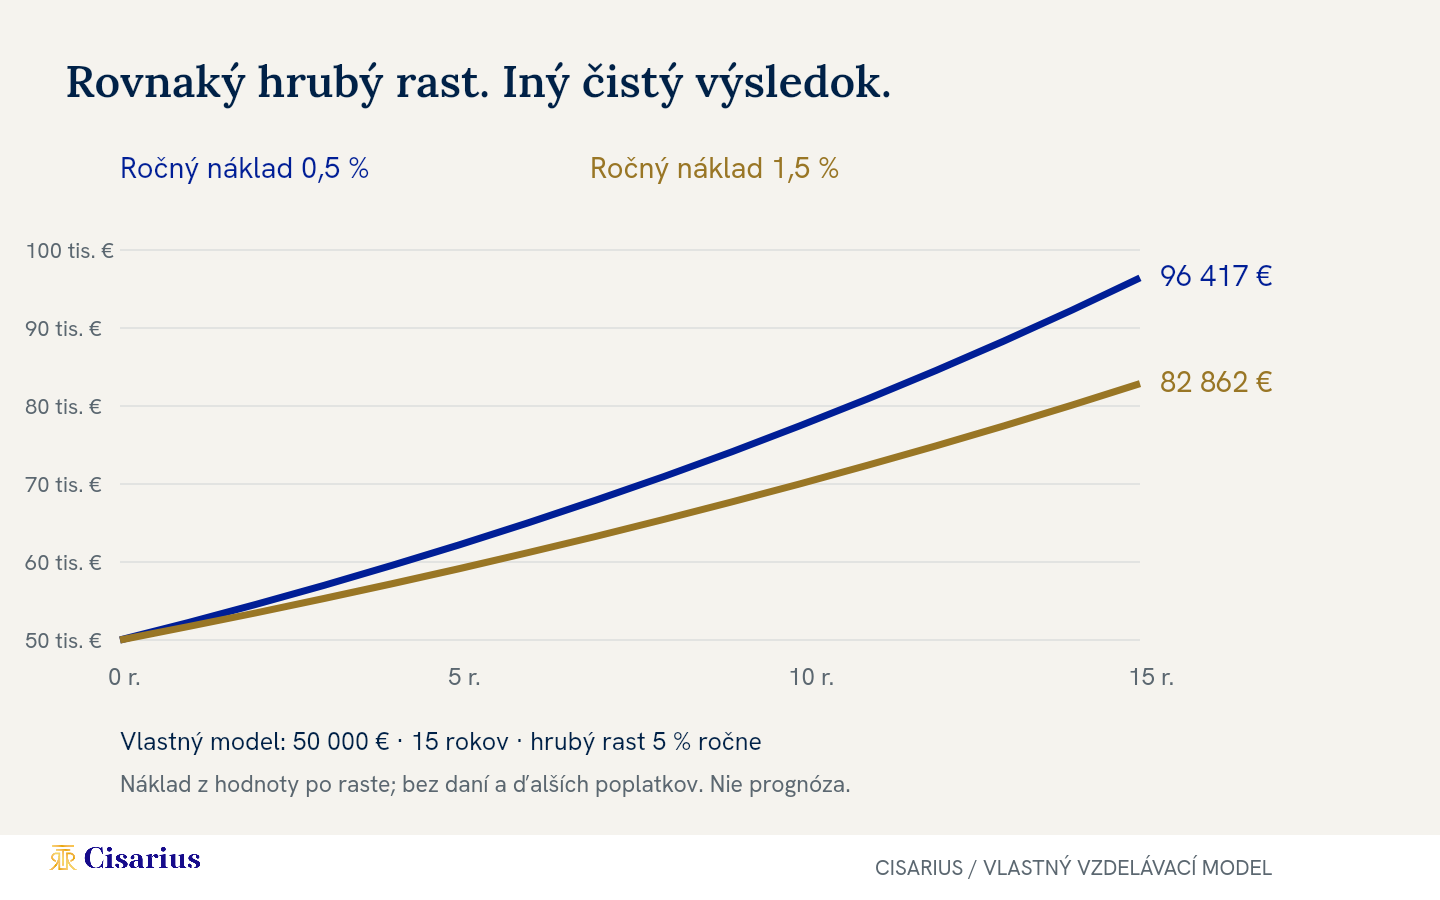
Uvažujme jednorazový vklad 50 000 € na 15 rokov. V oboch variantoch predpokladáme nemenný hrubý rast 5 % každý rok. Vo variante A sa na konci každého roka po raste odpočíta 0,5 % z dosiahnutej hodnoty; vo variante B 1,5 %. Nie sú ďalšie vklady, výbery, dane, vstupné ani transakčné náklady. Nejde o predpoveď ani parametre služby CISARIUS.
| Variant | Ročný mechanizmus | Hodnota po 15 rokoch |
|---|---|---|
| A: náklad 0,5 % | Hodnota × 1,05 × 0,995 | 96 417,46 € |
| B: náklad 1,5 % | Hodnota × 1,05 × 0,985 | 82 861,53 € |
Rozdiel konečných hodnôt predstavuje 13 555,93 €. Nie je to iba súčet priamo zaplatených poplatkov. Obsahuje aj rozdiel v ďalšom raste peňazí, ktoré po odpočítaní nákladov v portfóliu nezostali. V prvom variante sa suma násobí ročne číslom 1,04475, v druhom 1,03425. Výpočet je 50 000 × príslušný ročný násobiteľ na pätnástu.
Prečo sme jednoducho neodpočítali 0,5 od 5? Pretože v našom modeli sa poplatok počíta až z hodnoty po ročnom raste. Pri inom časovaní alebo základe bude výsledok iný. Práve tento detail sa oplatí objasniť pred porovnávaním reálnych ponúk. Pri skutočnom portfóliu navyše ročné výsledky kolíšu a môžu byť záporné.
Vstupný poplatok: najprv ujasnite, čo znamená vklad
Predstavme si samostatný model. Odošlete 10 000 € a 2 % z tejto sumy sa použijú na vstupný poplatok. Investuje sa 9 800 €. Aby samotná investovaná časť bez ďalších nákladov dosiahla pôvodných 10 000 €, potrebuje narásť približne o 2,04 %, pretože 10 000 / 9 800 − 1 = 0,020408. To nie je prognóza času návratnosti; iba matematická hranica pri týchto predpokladoch.
Iná situácia nastane, ak sa poplatok platí navyše a celých 10 000 € sa investuje. Potom musíte pri hodnotení výsledku započítať aj peniaze zaplatené mimo investičného účtu. Porovnanie, ktoré v jednom variante používa celkový odtok peňazí a v druhom iba investovanú sumu, nie je rovnocenné.
Najnižší náklad nie je samostatné investičné rozhodnutie
V modeli sme ponechali výnos pred nákladmi aj službu rovnaké, aby bolo vidieť iba vplyv poplatkov. Reálne ponuky sa však môžu líšiť zložením, možnosťou predať investíciu a dostať sa k peniazom (likviditou), rozsahom práce aj rizikom. Lacnejší nástroj nie je automaticky vhodný pre váš cieľ; drahšia služba zase sama osebe nepreukazuje vyššiu kvalitu.
Zistite, čo presne za cenu dostanete: kto vykonáva analýzu, ako často dostávate prehľad, čo zahŕňa správa a ktoré činnosti sú spoplatnené osobitne. Tieto odpovede priraďte k položkám cenníka. Ak porovnávate dlhopis a fond obchodovaný na burze (ETF), najprv si ujasnite rozdiely medzi týmito investíciami; ich náklady bez kontextu nevysvetlia vhodnosť ani bezpečnosť.
Praktický výstup: jedna suma, jeden horizont, oba scenáre
Pre dve konkrétne ponuky použite rovnakú počiatočnú sumu a rovnaký investičný horizont. Spíšte, aké náklady by vznikli pri držbe bez zmien a aké pri plánovaných úpravách. Ak plánujete obnovovať zvolené pomery investícií — rebalansovať portfólio —, započítajte aj možné poplatky za tieto obchody.
Výsledkom nemá byť jedno percento bez vysvetlenia, ale porovnateľný prehľad: celkovo zaplatené peniaze, investovaná suma, pravidlá nákladov a čistá hodnota v presne popísanom modeli. Chýbajúcu informáciu označte ako neoverenú. Nedoplňujte ju nulou iba preto, že nie je na prvej strane ponuky.
Zdroje a výpočty
Zdroj všeobecného princípu vplyvu nákladov: SEC, How Fees and Expenses Affect Your Investment Portfolio, 23. júl 2025, odkaz overený 16. septembra 2026. Americké právne a daňové pravidlá z tohto zdroja neaplikujeme na Slovensko. Číselné príklady a pracovný postup sú vlastné; neporovnávajú skutočné produkty. Zaokrúhľujeme až konečné výsledky.
Vzdelávací obsah, nie osobné investičné, právne ani daňové odporúčanie. Investovanie zahŕňa riziko straty kapitálu.
Viac o kontexte služby: správa a zhodnotenie majetku v CISARIUS.