


Alokácia aktív: ako rozdeliť majetok podľa jeho účelu
Alokácia aktív znamená rozdelenie investičného majetku medzi rôzne druhy aktív. Praktická otázka však nezačína percentami. Začína tým, na čo majú peniaze slúžiť, kedy budú potrebné a akú stratu môže investor zniesť bez ohrozenia dôležitých záväzkov.
Rozdelenie podľa názvov nestačí
Investor.gov pri alokácii zdôrazňuje horizont, toleranciu rizika a diverzifikáciu. Rozdelenie medzi viaceré názvy nemusí znamenať rozdelenie medzi nezávislé zdroje rizika. Dve investície môžu napríklad závisieť od tej istej skupiny alebo rovnakého trhu.
Vlastná pracovná situácia: najprv tri účely
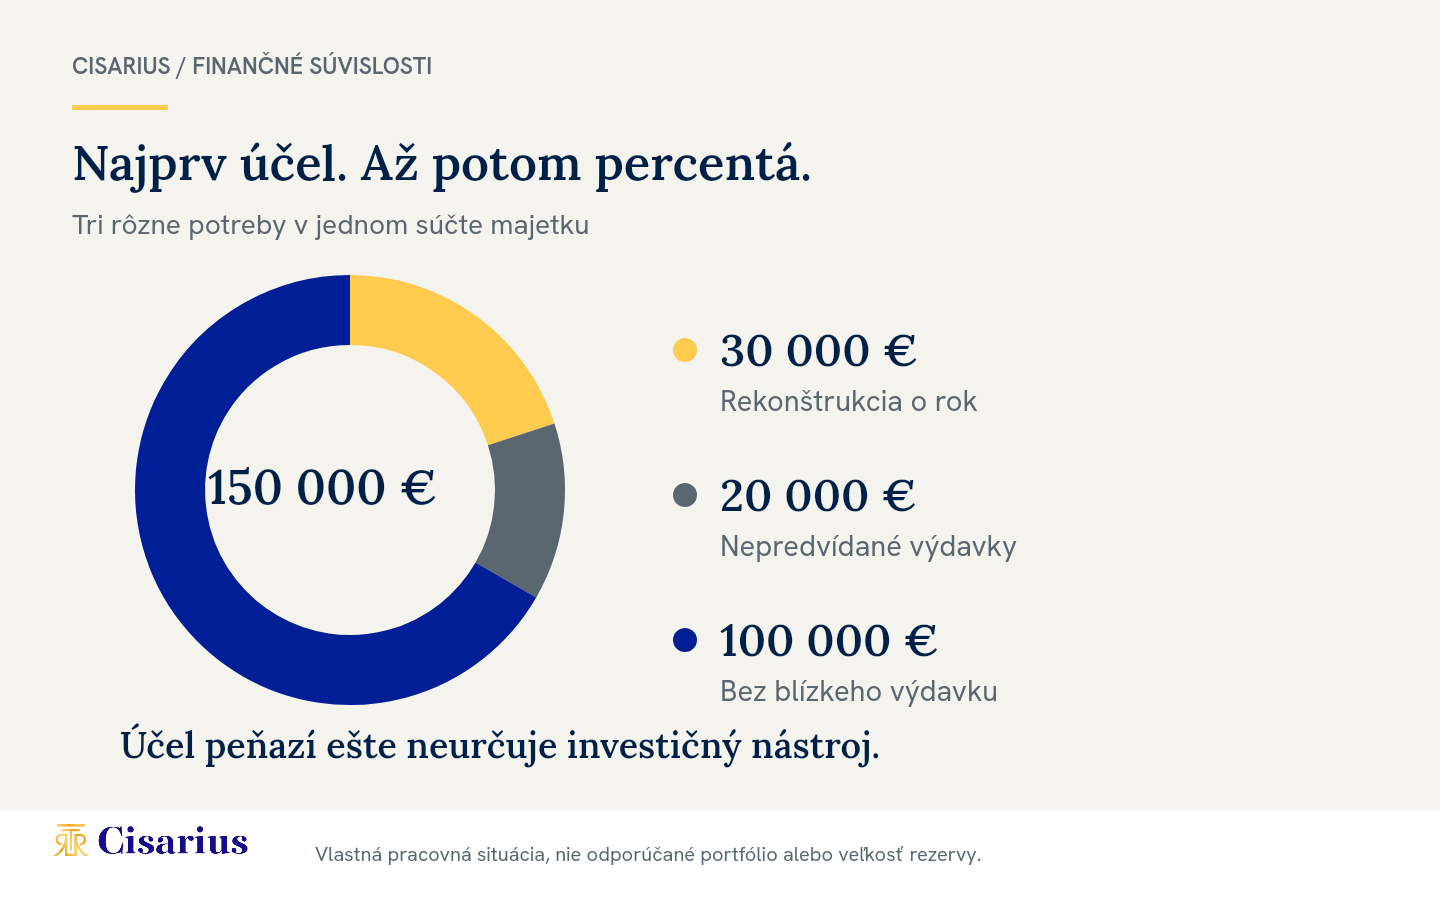
Predstavme si človeka so 150 000 € finančného majetku. Z toho plánuje o rok zaplatiť 30 000 € za rekonštrukciu a ďalších 20 000 € chce mať k dispozícii na nepredvídané výdavky. Zvyšných 100 000 € nemá bezprostredne priradených ku krátkodobému výdavku. Ide o model, nie odporúčané sumy rezervy.
Najprv oddeľujeme účely. Ešte sme neurčili, koľko má byť v akciách, dlhopisoch alebo iných nástrojoch. Ak by investor začal rozdelením celej sumy napríklad na dve percentuálne zložky, mohol by prehliadnuť, že tretina majetku má iné časové požiadavky než zvyšok.
Ani zostávajúcich 100 000 € automaticky nepatrí do rizikových investícií. Treba doplniť ďalšie záväzky, stabilitu príjmu a schopnosť zniesť pokles. Model ukazuje poradie otázok, nie výsledné portfólio.
Priraďte každému účelu obmedzenia
- Dátum: existuje pevný termín alebo sa dá výdavok posunúť?
- Suma: ide o minimum, bez ktorého cieľ nemožno splniť?
- Likvidita: koľko času je na premenu investície na peniaze?
- Strata: čo by prakticky znamenal pokles hodnoty?
- Mena: v akej mene vznikne výdavok?
Odpovede umožnia vylúčiť zjavný nesúlad skôr, než sa začne výber konkrétnych produktov. Tému času rozvíja investičný horizont; pri likvidite odlišujte cenu investície od peňazí, ktoré možno skutočne získať jej predajom.
Do celkového obrazu patrí aj majetok mimo investičného účtu
Podnikateľ môže mať významnú časť ekonomickej situácie naviazanú na vlastnú firmu. Majiteľ viacerých nehnuteľností zase na konkrétny lokálny trh. Tento kontext sa nemusí objaviť v percentách jedného finančného účtu, no je dôležitý pri rozmýšľaní o spoločných závislostiach.
Praktická pomôcka je pomenovať, od čoho závisí príjem, majetok a hlavné záväzky. Nepotrebujete predstierať presné ocenenie každého nepredajného aktíva. Potrebujete vedieť, kde sa rovnaké riziko opakuje.
Rozdelenie nie je jednorazová fotografia
Ceny aj osobné ciele sa menia. Pri kontrole najprv overte, či pôvodný cieľ stále platí. Až potom riešte návrat k pôvodným váham cez rebalansovanie. Návrat k starým percentám bez overenia nových potrieb môže udržiavať plán, ktorý už nemá správny účel.
Výstupom prvého kroku má byť zoznam cieľov a obmedzení, nie univerzálny pomer aktív. Konkrétna skladba vyžaduje individuálne posúdenie.
Zdroj a obmedzenia
Investor.gov, Asset Allocation and Diversification, overené 16. septembra 2026. Pracovná situácia a otázky sú vlastné ilustračné spracovanie, nie odporúčané portfólio. Investovanie zahŕňa riziko straty kapitálu. Kontext správy majetku v CISARIUS.