


Investičný plán: ktoré peniaze môžete investovať a na ako dlho?
Chcete investovať, ale časť peňazí budete o pár rokov potrebovať? Najprv si určite, ktoré peniaze môžete nechať pracovať dlhodobo a ktoré musia zostať dostupné. Dobrý investičný plán nezačína názvom produktu ani percentom výnosu. Začína tým, čo majú peniaze umožniť a kedy ich budete potrebovať.
V tomto sprievodcovi prejdete od konkrétneho cieľa cez rezervu, riziká a náklady až po pravidelnú kontrolu. Výsledkom má byť zrozumiteľný plán: prečo investujete, aké straty dokážete uniesť a za akých okolností svoje rozhodnutia prehodnotíte.
1. Z finančného želania urobte konkrétny cieľ
„Chcem zhodnotiť peniaze“ neposkytuje dosť informácií na výber riešenia. Užitočnejší cieľ obsahuje účel, sumu, termín a mieru flexibility. Inak sa plánuje záväzná platba o dva roky a inak majetok určený na postupné čerpanie o dvadsať rokov.
Pri cieľovej sume si tiež ujasnite, čo má znamenať. Chcete mať v budúcnosti konkrétny počet eur, alebo si za ne chcete kúpiť toľko ako dnes? Prvý údaj je nominálna suma. Druhý vyjadruje reálnu hodnotu, teda kúpnu silu peňazí. Ak ich pomiešate, môžete dosiahnuť plánovanú sumu, ale na zamýšľaný nákup vám pre rast cien nemusí stačiť.
2. Spočítajte majetok, ale aj peniaze, ktoré máte poruke
Zapíšte finančný majetok, záväzky, pravidelné príjmy a výdavky. Osobitne označte majetok, ktorý sa nedá rýchlo premeniť na peniaze, a príjem závislý od jednej firmy či klienta. Do plánu patrí aj majetok v podnikaní alebo nehnuteľnosti, hoci ho nevidíte na investičnom účte.
Nehodnoťte len čistý majetok, teda rozdiel medzi hodnotou majetku a záväzkami. Domácnosť môže mať hodnotný byt a súčasne málo dostupnej hotovosti na blízke výdavky. Ak podnikáte, odlíšte aj osobné peniaze od peňazí firmy. To, že ich firma má na účte, ešte neznamená, že ich môžete bez ďalších právnych a účtovných podmienok použiť na osobný cieľ.
3. Oddeľte rezervu od dlhodobého kapitálu
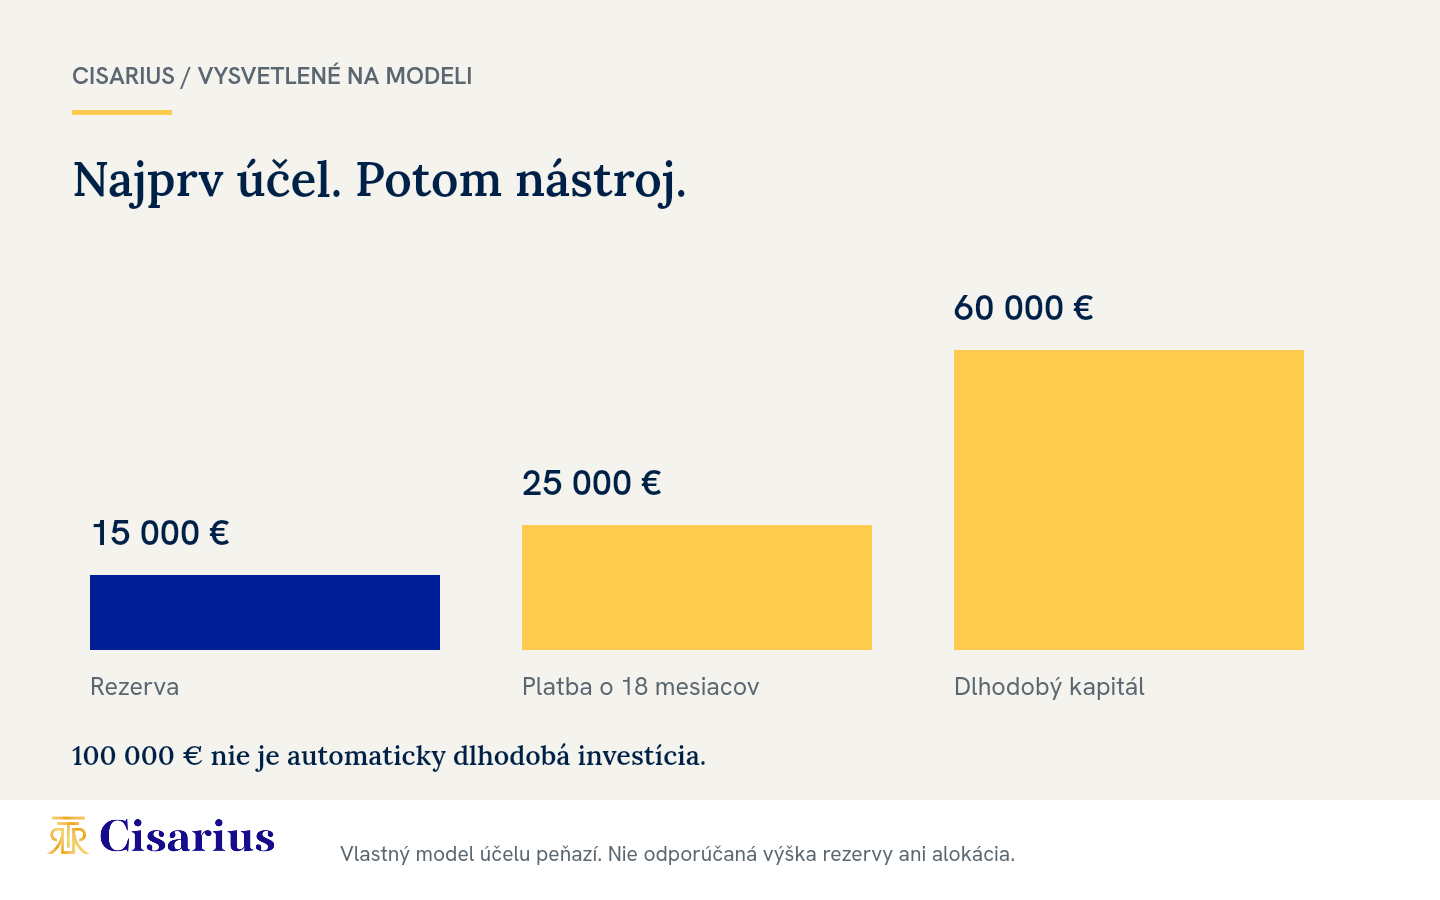
Rezerva má riešiť situáciu, v ktorej potrebujete peniaze bez čakania na vhodný okamih predaja. Jej primeraná výška závisí od stability príjmov, záväzkov a možnosti znížiť výdavky. Tento článok neurčuje univerzálny počet mesiacov ani odporúčaný produkt.
Vlastný modelový príklad: máte 100 000 € finančného majetku. Z toho je 15 000 € určených na nečakané výdavky a 25 000 € na záväznú platbu o osemnásť mesiacov. Na dlhodobé investovanie tak zostáva 60 000 €, nie celých 100 000 €. Príklad ukazuje rozdelenie podľa účelu; neodporúča konkrétnu výšku rezervy ani spôsob investovania.
4. Určite horizont pre každý cieľ
Investičný horizont je čas, počas ktorého môžete peniaze ponechať investované. Jeden človek môže mať súčasne krátkodobé aj dlhodobé ciele. Pri každej sume si preto zapíšte plánovaný termín použitia aj najskorší okamih, keď ju možno budete potrebovať.
Potom skúmajte likviditu: ako rýchlo a za akých podmienok dokážete investíciu premeniť na použiteľné peniaze. To, že sa jej cena zobrazuje každý deň, ešte neznamená, že ju vtedy aj predáte za prijateľnú cenu. Ak dostupnosť peňazí nezodpovedá vášmu cieľu, vyšší očakávaný výnos tento nesúlad nevyrieši.
5. Rozlíšte ochotu a schopnosť niesť stratu
Investor môže byť psychicky pokojný pri poklese, ale finančne si ho nemôže dovoliť pred blízkou platbou. Iný má dostatočný horizont, no pri prvom výraznom poklese plán opustí. Obe okolnosti sú dôležité.
Vlastnú situáciu si skúste predstaviť v eurách: čo by pre vás znamenal pokles rizikovej časti investícií o 10 %, 20 % alebo viac? Sú to otázky na preverenie odolnosti plánu, nie predpoveď pravdepodobnosti poklesu. Po strate 20 % potrebuje zvyšná hodnota nárast o 25 %, aby sa vrátila na začiatok, ak nepridáte ani nevyberiete ďalšie peniaze. Všeobecnú väzbu rozdelenia majetku na horizont a riziko vysvetľuje Investor.gov.
6. Viac produktov ešte nemusí znamenať rozložené riziko
Skôr než vyberiete konkrétne produkty, určite úlohu jednotlivých častí svojich investícií. Toto rozdelenie majetku sa nazýva alokácia aktív; celý súbor investícií tvorí portfólio. Pri výbere sa potom nepýtajte iba na počet produktov, ale najmä na to, od čoho závisí ich hodnota a splatenie.
Niekoľko dlhopisových emisií jednej firmy alebo fondy s podobným zložením môžu závisieť od toho istého zdroja peňazí. Diverzifikácia znamená rozloženie investícií tak, aby ste neboli príliš závislí od jednej firmy či podobného rizika. Neodstraňuje však všetky straty. Pri zahraničných aktívach posúďte aj menové riziko: zmena kurzu môže ovplyvniť výsledok v mene, v ktorej budete peniaze míňať.
7. Zistite, čo kupujete a komu zverujete peniaze
V dokumentácii hľadajte odpovede na konkrétne otázky: čo vlastníte, voči komu máte nárok, aké riziká nesiete, ako môžete z investície vystúpiť a koľko vás to stojí. Overte totožnosť poskytovateľa a príslušné oprávnenie v relevantnom registri. Logo v prezentácii túto kontrolu nenahrádza. Všeobecné informácie o investovaní poskytuje NBS.
Pri dlhopisoch vám pomôže dlhopisový sprievodca. Pri priamom financovaní projektu potrebujete navyše vedieť, z čoho sa peniaze vrátia, kto má aké právne záväzky a kedy má projekt vytvárať hotovosť. Jedno lákavé percento na tieto otázky neodpovie.
8. Náklady počítajte v eurách aj v čase
Zostavte prehľad vstupných, priebežných, transakčných a výstupných nákladov. Zistite, čo sa účtuje z vkladu, čo z hodnoty majetku a čo je už zahrnuté v prezentovanom výsledku. Pri porovnaní používajte rovnaký horizont a rovnaký výpočtový základ nákladov.
Očakávaný výnos nie je istota. Pri dlhodobom pláne rozlišujte medzi výpočtom a skutočným vývojom investície. Zložené úročenie opisuje situáciu, keď sa ďalej zhodnocujú aj predchádzajúce výnosy. Výsledky investície však môžu kolísať a priebežné príjmy nemusíte znovu investovať za pôvodných podmienok. S týmito rozdielmi musí plán počítať.
9. Kedy plán skontrolovať a kedy ho meniť
Určite, kedy plán prehodnotíte a čo bude dôvodom na skoršiu kontrolu: zmena príjmu, cieľa, záväzkov alebo výrazná odchýlka od plánovaného rozdelenia investícií. Kontrola nemusí znamenať obchod. Ak sa rozhodnete vrátiť portfólio k zvolenému rozdeleniu, ide o rebalansovanie. Zvážte pri ňom aj náklady a daňové dôsledky.
Pri hodnotení výsledkov oddeľte vlastné vklady a výbery od samotného zhodnotenia. Zaznamenajte si aj dôvody rozhodnutí. Pri ďalšej kontrole tak budete vedieť posúdiť, či sa naplnili pôvodné predpoklady, namiesto toho, aby ste spätne menili ich vysvetlenie.
Pracovný výstup na jednu stranu
Plán nemusí byť dlhý dokument. Na jednu stranu si zhrňte informácie, ku ktorým sa budete pri rozhodovaní vracať:
- Ciele: suma, účel, termín a možnosť termín alebo sumu zmeniť.
- Rezerva a blízke záväzky oddelené od peňazí na investovanie.
- Rozdelenie majetku a miesta, kde príliš závisíte od jednej firmy či rizika.
- Riziká, náklady a podmienky dostupnosti peňazí.
- Pravidelné vklady a použitie priebežných výnosov.
- Termín kontroly a okolnosti na zmenu plánu.
Začnite týmto jednostranovým prehľadom, nie výberom produktu. Ak chcete svoje ciele prebrať s tímom CISARIUS, prineste ho spolu s relevantnými dokumentmi na úvodný rozhovor. Sprievodca je vzdelávací rámec, nie individuálne investičné, právne ani daňové odporúčanie.