


Due diligence developerského projektu: čo preveriť pred vstupom kapitálu
Prezentácia projektu vysvetľuje, čo má vzniknúť. Due diligence má preveriť, na akých podkladoch tento zámer stojí, kde sú medzery a za akých podmienok má zmysel pokračovať. Nejde iba o zozbieranie súborov. Dobrý výsledok spája konkrétne tvrdenie s dôkazom, dátumom a jasným záverom.
Tento rámec slúži na prípravu finančného preverenia. Nenahrádza právnu, technickú, daňovú ani environmentálnu previerku kvalifikovaných odborníkov. Rozsah práce sa musí prispôsobiť fáze projektu, transakcii a veľkosti rizika.
1. Určte predmet a rozhodnutie
Najprv pomenujte, čo sa preveruje: kúpa pozemku, vstup do spoločnosti, úver, kapitálový vklad alebo iný vzťah. Pri každom môže investor získavať iné práva a niesť iné záväzky. Bez tejto odpovede vzniká rozsiahly priečinok, ktorý nemusí riešiť rozhodujúce otázky.
Zapíšte identitu zmluvnej strany, zamýšľanú sumu, účel kapitálu, horizont a navrhovaný spôsob návratu. Zoznam otvorených otázok oddeľte od overených zistení. Chýbajúci podklad neoznačujte automaticky za problém, ale ani za splnenú podmienku.
2. Rozlíšte spoločnosť, skupinu a projekt
Majetok jednej spoločnosti nemusí byť majetkom tej, s ktorou podpisujete. Prehľad vlastníckych a zmluvných vzťahov preto musí ukázať, kto drží pozemok, kto objednáva stavbu, kto prijíma tržby a kto dlhuje financujúcej strane.
Pri finančných podkladoch sledujte obdobie a rozsah: projektová spoločnosť, konsolidovaná skupina a jednotlivý projekt nie sú zameniteľné. Výkaz doplňte vysvetlením významných vnútroskupinových pohľadávok, záväzkov a peňažných presunov. Ich právnu vymáhateľnosť musí posúdiť príslušný odborník.
3. Preverte pozemok a uskutočniteľnosť rozsahu
Aktuálne právne podklady, prístup, siete a povoľovací stav treba porovnať s tým, čo finančný model plánuje predávať. Ak model počíta s plochou alebo počtom jednotiek, ktoré nie sú doložené aktuálnym technickým podkladom, nejde ešte o overený základ výnosu.
Právnik a technický odborník majú oddeliť existujúci stav od krokov, ktoré ešte treba vykonať. Pri každom zostávajúcom kroku potrebujete zodpovednosť, predpokladaný termín a dôsledok omeškania. Harmonogram v prezentácii nie je sám o sebe dôkazom splnenia podmienok.
4. Zostavte jeden konzistentný rozpočet
Spárovať treba rozsah prác, cenové ponuky, zmluvy, zmeny a doterajšie platby. Náklad bez dátumu, rozsahu a informácie o DPH môže vytvoriť falošnú presnosť. Osobitne ukážte náklady financovania, predaja a prevádzky projektu, ktoré nie sú v stavebnej zmluve.
Prepočet nákladov na dokončenie musí rozlišovať už zaplatené, neuhradené a ešte len očakávané položky. Rezerva má mať dôvod a pravidlá použitia. Nesmie potichu zakrývať známy výdavok, ktorý patrí do základného rozpočtu.
5. Oddelte predajný plán od dôkazu dopytu
Ponuková cena, rokovanie, rezervácia, záväzná zmluva a prijatá platba predstavujú odlišné stupne istoty. Pri každom predanom alebo rezervovanom priestore musí byť jasné, čo označenie znamená, ku ktorému dátumu platí a či je zmluva podmienená ďalšou udalosťou.
Výnosový model potrebuje aj čas inkasa. Projekt môže mať dostatočné očakávané tržby a napriek tomu nemať peniaze v mesiaci splatnosti faktúr. Trhové priemery používajte ako kontext, nie ako náhradu porovnateľných lokálnych podkladov.
6. Skontrolujte dostupnosť financovania
Úverový rámec, podpísaná dokumentácia a peniaze na účte nie sú rovnaký stav. Zaznamenajte podmienky čerpania, vlastné zdroje, termíny a obmedzenia nakladania s príjmami. Financovanie, o ktorom sa iba rokuje, označte ako nepotvrdené.
Preverte definície LTV a LTC, kovenanty a zdroj konečného splatenia. Podmienka nového úveru na konci projektu je samostatným rizikom, nie automatickým pokračovaním prvého financovania.
7. Vlastný model: menší výnos a vyšší náklad súčasne
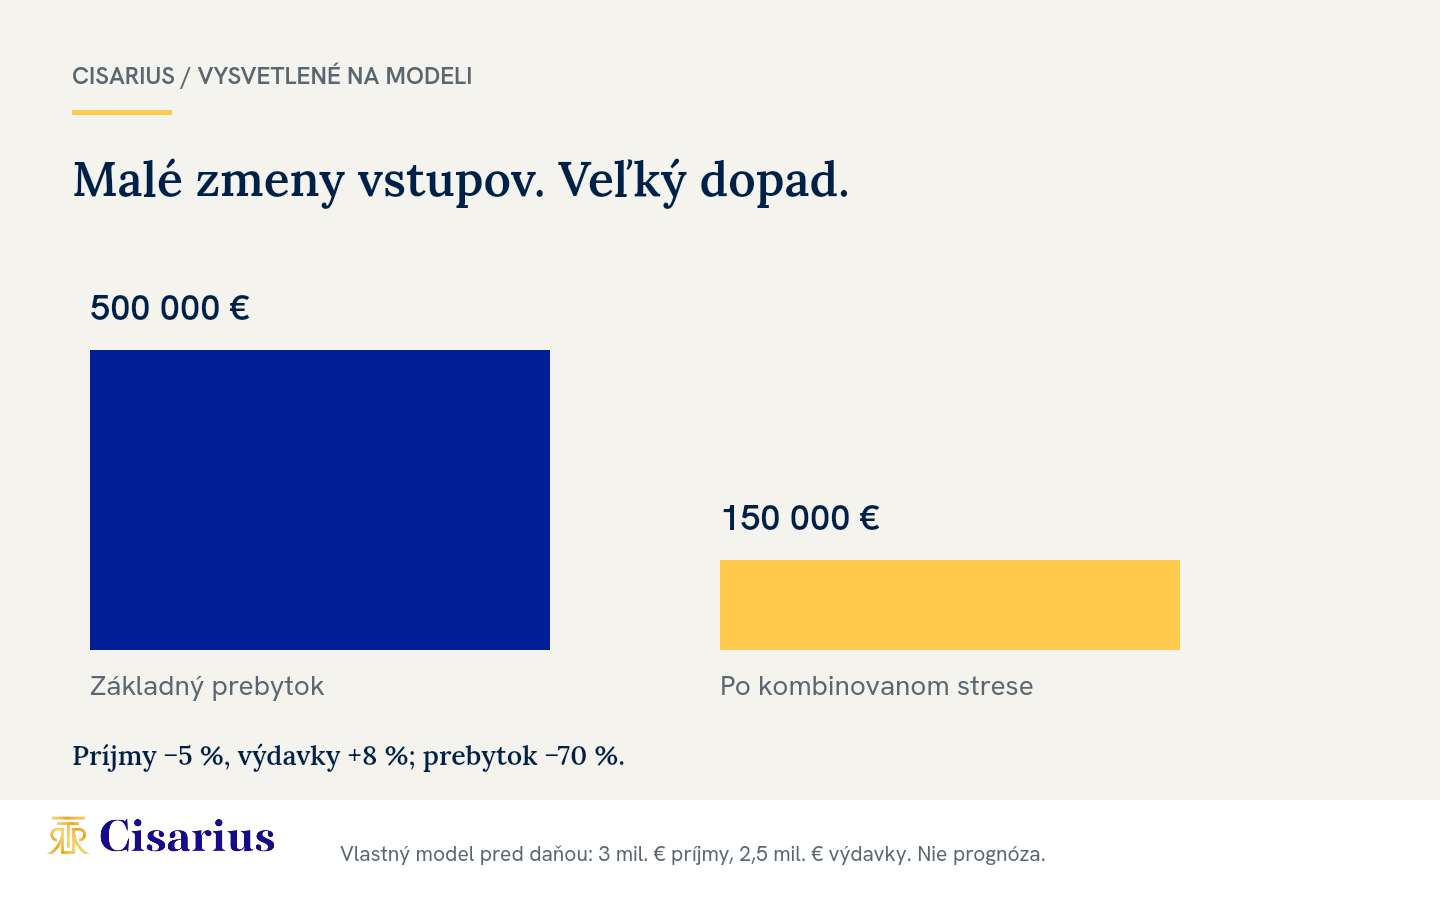
Ilustračný projekt má plánované príjmy 3 mil. € a modelové výdavky 2,5 mil. € pred daňou z výsledku projektu. Jednoduchý prebytok je 500 000 €. Ak príjmy klesnú o 5 % na 2,85 mil. € a výdavky vzrastú o 8 % na 2,7 mil. €, prebytok klesne na 150 000 €.
To znamená pokles prebytku o 70 %, hoci sa jednotlivé vstupy zmenili jednociferným percentom. Model nevyjadruje pravdepodobnosť scenára, hodnotu projektu ani výsledok CISARIUS. Neobsahuje ďalší časový dopad, ktorý by bolo potrebné osobitne doplniť. Ukazuje, prečo treba kombinovať riziká, nie skúšať vždy iba jednu priaznivo ohraničenú zmenu.
8. Odovzdajte rozhodovací záznam
Pri každom významnom zistení má byť uvedený zdroj, dátum, rozsah kontroly, nevyriešená otázka a vplyv na rozhodnutie. Použite jasné stavy: overené, podmienené, neoverené. Slovo overené má znamenať, že podklad bol skutočne skontrolovaný v dohodnutom rozsahu, nie iba nahraný do priečinka.
Záver nemusí byť len áno alebo nie. Môže pomenovať podmienky pred vstupom, opatrenia počas realizácie alebo dôvod, prečo sa zatiaľ nedá rozhodnúť. Každá podmienka potrebuje vlastníka úlohy a konkrétny dôkaz splnenia.
Čo priniesť na prvé pracovné stretnutie
- Stručný opis transakcie a zapojených spoločností.
- Aktuálny právny a technický stav projektu.
- Rozpočet, harmonogram a mesačný peňažný plán.
- Prehľad záväzkov, financovania a jeho podmienok.
- Podklady k predaju a zoznam otvorených otázok.
Medzinárodným kontextom riadenia rizík realitného financovania je prehľad OCC. Rámec a model v tomto článku sú redakčnou syntézou; nepredstavujú audit ani potvrdenie konkrétneho projektu. Pokračujte sprievodcom financovaním a dohodnite si s CISARIUS rozsah pracovného posúdenia.