


Financovanie developerského projektu: od rozpočtu po splatenie
Financovanie developerského projektu nie je len hľadanie sumy, ktorá chýba v rozpočte. Je to zosúladenie nákladov, dostupných zdrojov, termínov a práv. Aj projekt s kladným plánovaným výsledkom sa môže dostať do problémov, ak musí platiť skôr, než smie čerpať alebo inkasuje predaj.
Tento sprievodca ukazuje, ako čítať finančný plán ako súvislý celok. Neuvádza ponuku CISARIUS ani univerzálne bankové podmienky. Čísla sú vlastný ilustračný model a nepredstavujú ekonomiku žiadneho konkrétneho projektu.
Štyri prehľady, ktoré musia opisovať ten istý projekt
- Ekonomický rozpočet: čo projekt stojí a aké tržby sa očakávajú.
- Zdroje financovania: kto poskytne peniaze, koľko a za akých podmienok.
- Peňažný plán: kedy peniaze prídu a odídu.
- Práva a kontrola: kto môže s peniazmi a majetkom nakladať a aké záväzky treba splniť.
Ak sa zmení rozpočet, nemôže zostať bez kontroly starý plán zdrojov. Ak sa posunie dokončenie, treba preveriť splatnosti aj cenu financovania. A ak prezentácia zmení predajnú plochu, výpočet tržieb musí používať tú istú novú verziu.
Model zdrojov: súčet sedí, ale to je iba prvá kontrola
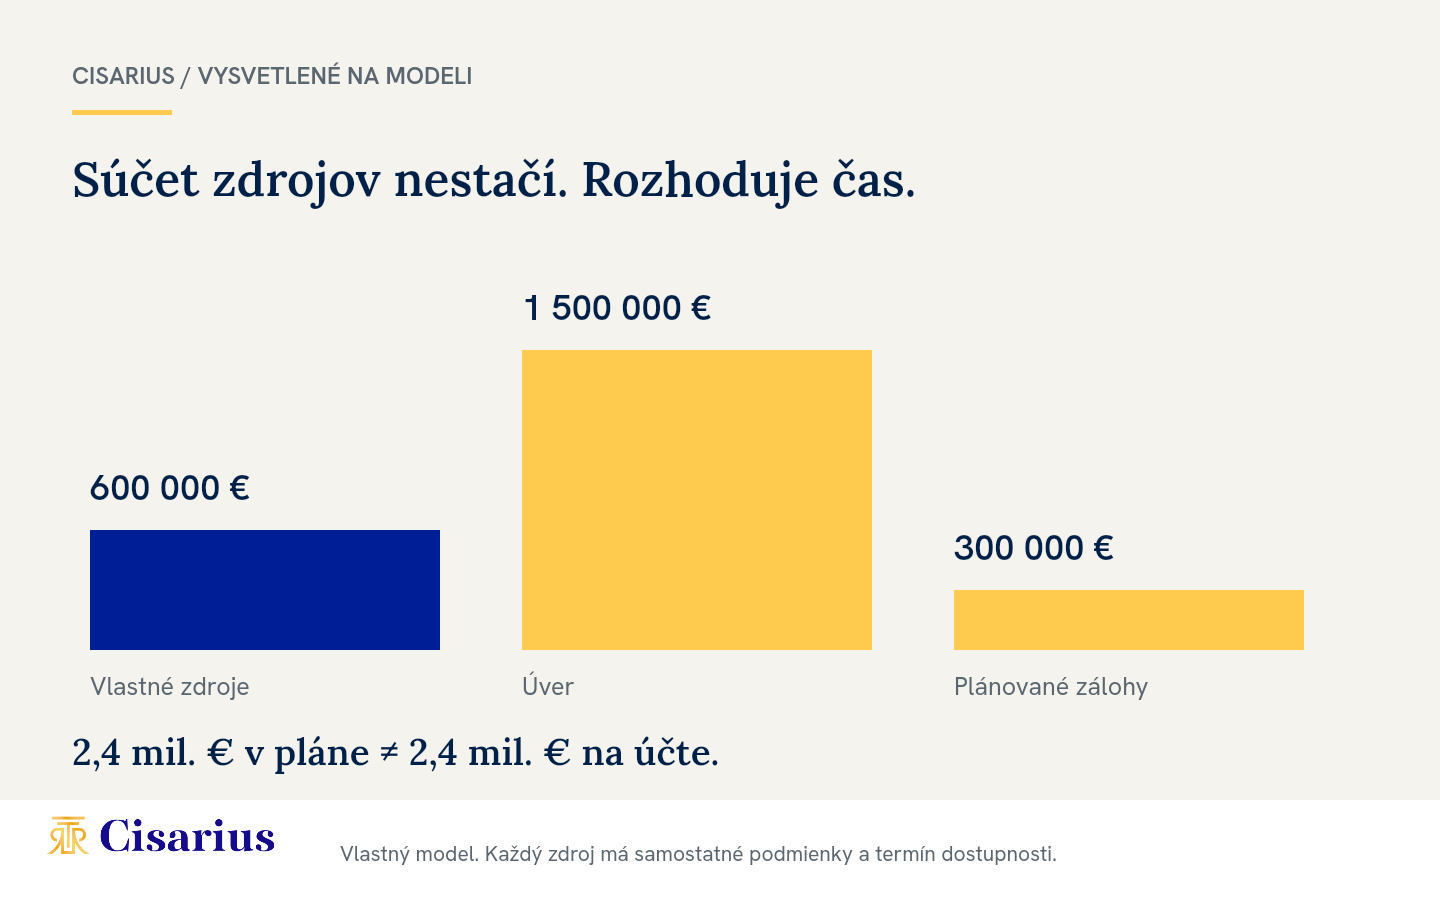
Predpokladajme celkovú finančnú potrebu 2,4 milióna eur vrátane modelovej rezervy a nákladov financovania. Pracujeme s porovnateľným daňovým základom a neuplatňujeme konkrétny režim DPH.
| Zdroj | Plánovaná suma | Čo ešte treba overiť |
|---|---|---|
| Vlastné zdroje | 600 000 € | Sú už vložené, voľné a preukázateľné? |
| Úver | 1 500 000 € | Aké sú podmienky a termíny čerpania? |
| Plánované prijaté zálohy | 300 000 € | Budú vôbec prijaté a smú sa použiť na projekt? |
| Spolu | 2 400 000 € | Sú všetky zdroje dostupné v potrebnom čase? |
Tabuľka je aritmeticky vyrovnaná. Neznamená to však uzavreté financovanie. Plánovaná záloha nie je istý príjem a jej použiteľnosť závisí od dohôd a právneho režimu. Úverový rámec nie je hotovosť. Vlastné zdroje nemôžu byť súčasne počítané ako už minuté peniaze aj ako budúci disponibilný vklad.
Pri každom zdroji preto zaznamenajte stav: plán, rokovanie, schválenie, podpísaná dokumentácia, splnené podmienky, prijatá platba. Neskracujte celý tento proces na jednu zelenú bunku „zabezpečené“.
Rozpočet: náklady, rezerva a verzia výmer
V rozpočte odlíšte už vynaložené sumy, zmluvne dohodnuté budúce výdavky a odhady. Pri odhadoch má byť zrejmý dátum a podklad. Nie je rovnaké cenové riziko pri ukončenej kúpe pozemku a pri prácach, ktoré sa budú obstarávať o pol roka.
Rezerva potrebuje pomenovaný účel aj zdroj krytia. Ak sa spotrebuje, projekt sa nestáva lacnejším; len sa znižuje priestor na ďalšiu odchýlku. Percento rezervy v rozpočte preto vždy porovnajte s dostupným zdrojom hotovosti.
Pri tržbách používajte konzistentnú predajnú plochu a oddelené predpoklady pre byty, parkovanie či ďalšie položky. Súčet tržieb nie je zisk a projektový výsledok ešte nie je suma vyplatiteľná investorovi. Bod zvratu vyjadruje objem predaja potrebný na pokrytie zahrnutých nákladov.
Časovanie: prečo ročný súčet nestačí
V samostatnom mesačnom výreze má projekt 100 000 € hotovosti a 180 000 € splatných výdavkov. Čerpanie 120 000 € príde až nasledujúci mesiac. Na konci aktuálneho mesiaca chýba 80 000 €. Vyrovnaný celoročný plán túto medzeru neodstraňuje.
Riešenie musí mať konkrétny zdroj alebo potvrdenú zmenu termínu. „Vlastník prípadne doplatí“ nie je podklad, pokiaľ chýba suma, dostupnosť a dohoda. Pri čerpaní po etapách uvažujte aj čas kontroly podkladov, nie iba dátum ich odovzdania.
Splácanie: predaj, prevádzka alebo nový úver
Projekt môže splácať z inkasa predaja, prevádzkových príjmov alebo refinancovania. Každý zdroj sa preveruje inak. Pri predaji sledujte termín skutočného inkasa a použitie výťažku. Pri prenájme čisté príjmy po výdavkoch, nie iba hrubé nájomné. Pri novom úvere podmienky schválenia a čerpania, nie len očakávanie pokračujúceho vzťahu.
Pre príjmový projekt je užitočné preveriť DSCR a rozpis dlhových platieb. Pri veľkej konečnej splátke osobitne otestujte refinančnú medzeru. Dobré priebežné platenie úrokov nie je samo osebe dôkazom schopnosti vrátiť celú istinu.
Zabezpečenie nie je náhrada peňažného plánu
Pri zabezpečení treba rozlišovať predmet, vlastníka, platnosť práva a poradie. Zároveň má význam uvažovať o realistickom čistom výťažku po nákladoch. Hodnota prezentovaného majetku nie je automaticky hodnota dostupná konkrétnemu veriteľovi.
Právne posúdenie konkrétnej transakcie patrí kvalifikovanému odborníkovi. Tento sprievodca neposudzuje zápisy ani platnosť žiadneho záložného práva. Pri posudzovaní zabezpečenia preto pracujte s čistým výťažkom po nákladoch a s poradím jednotlivých veriteľov.
Stresový scenár má vysvetliť reakciu, nie iba zhoršiť čísla
Najprv skúste samostatne nižšie tržby, vyššie náklady alebo neskoršie inkaso. Potom kombináciu. Ku každému výsledku doplňte, čo sa zmení v rozhodovaní: dodatočná finančná potreba, termín jej vzniku a overiteľný spôsob krytia.
Ak základný model predpokladá tržby 3 milióny a zahrnuté náklady 2,4 milióna eur, rozdiel je 600 000 €. Pokles tržieb o 10 % ho zníži na 300 000 €. Ak súčasne náklady stúpnu o 5 % na 2,52 milióna, rozdiel klesne na 180 000 €. Ide o vlastný jednoduchý stres, nie pravdepodobnostný odhad ani zisk po zdanení.
Aj takýto kladný konečný rozdiel môže sprevádzať skorší nedostatok hotovosti. Preto stres preneste do mesiacov a do pravidiel financovania, nenechávajte ho iba na poslednom riadku ekonomiky.
Čo pripraviť na prvé kvalifikované posúdenie
- Popis projektu a jeho aktuálnej fázy bez zámeny plánu za dokončený stav.
- Aktuálny rozpočet, výmery a predpoklady tržieb v jednej označenej verzii.
- Prehľad už vložených a ešte potrebných zdrojov.
- Mesačný peňažný plán, splatnosti a podmienky čerpania.
- Prehľad existujúcich záväzkov a zabezpečenia.
- Základný aj slabší scenár s vysvetlením rozdielov.
Praktický ďalší krok nie je vytvoriť dlhšiu prezentáciu, ale skontrolovať, či všetky podklady používajú rovnaké sumy, dátumy a definície. Ak sa údaje rozchádzajú, označte rozdiel skôr, než sa začne rozhodovať o podmienkach.
Zdroje a hranice sprievodcu
Všeobecný rámec posudzovania a monitorovania úverov: EBA — Guidelines on loan origination and monitoring. Kontext refinančného rizika: OCC — Commercial Lending: Refinance Risk. Nepreberáme americké právne pravidlá ani neuvádzame univerzálne limity slovenských bánk. Modely a pracovný postup sú vlastné redakčné spracovanie.
Obsah nie je ponukou úveru, prísľubom financovania ani osobným investičným, právnym alebo daňovým odporúčaním. Ak pripravujete podklady k projektu, nájdete tu tím a kontakt CISARIUS.