


Alikvotný úrokový výnos: prečo za dlhopis platíte viac než jeho cenu
V ponuke vidíte cenu dlhopisu 990 €, ale na vyrovnanie nákupu potrebujete viac. Nemusí ísť o skrytý poplatok. Rozdiel môže predstavovať alikvotný úrokový výnos: časť úroku, ktorá narástla od poslednej úrokovej (kupónovej) platby do dohodnutého vyrovnania obchodu.
Čistá cena a cena s úrokom
Pri bežnom kupónovom dlhopise obchodovanom s nabiehaným úrokom sa rozlišuje čistá cena a celková cena zahŕňajúca tento úrok. Pri nákupe medzi kupónovými dátumami kupujúci zvyčajne zaplatí predávajúcemu aj úrok za čas, počas ktorého dlhopis držal predávajúci. Konkrétne pravidlá, rozhodný deň a výnimky určuje emisia a trh. Všeobecný mechanizmus opisuje vzdelávací prehľad FINRA o dlhopisoch.
Vlastný príklad: 90 dní z 360
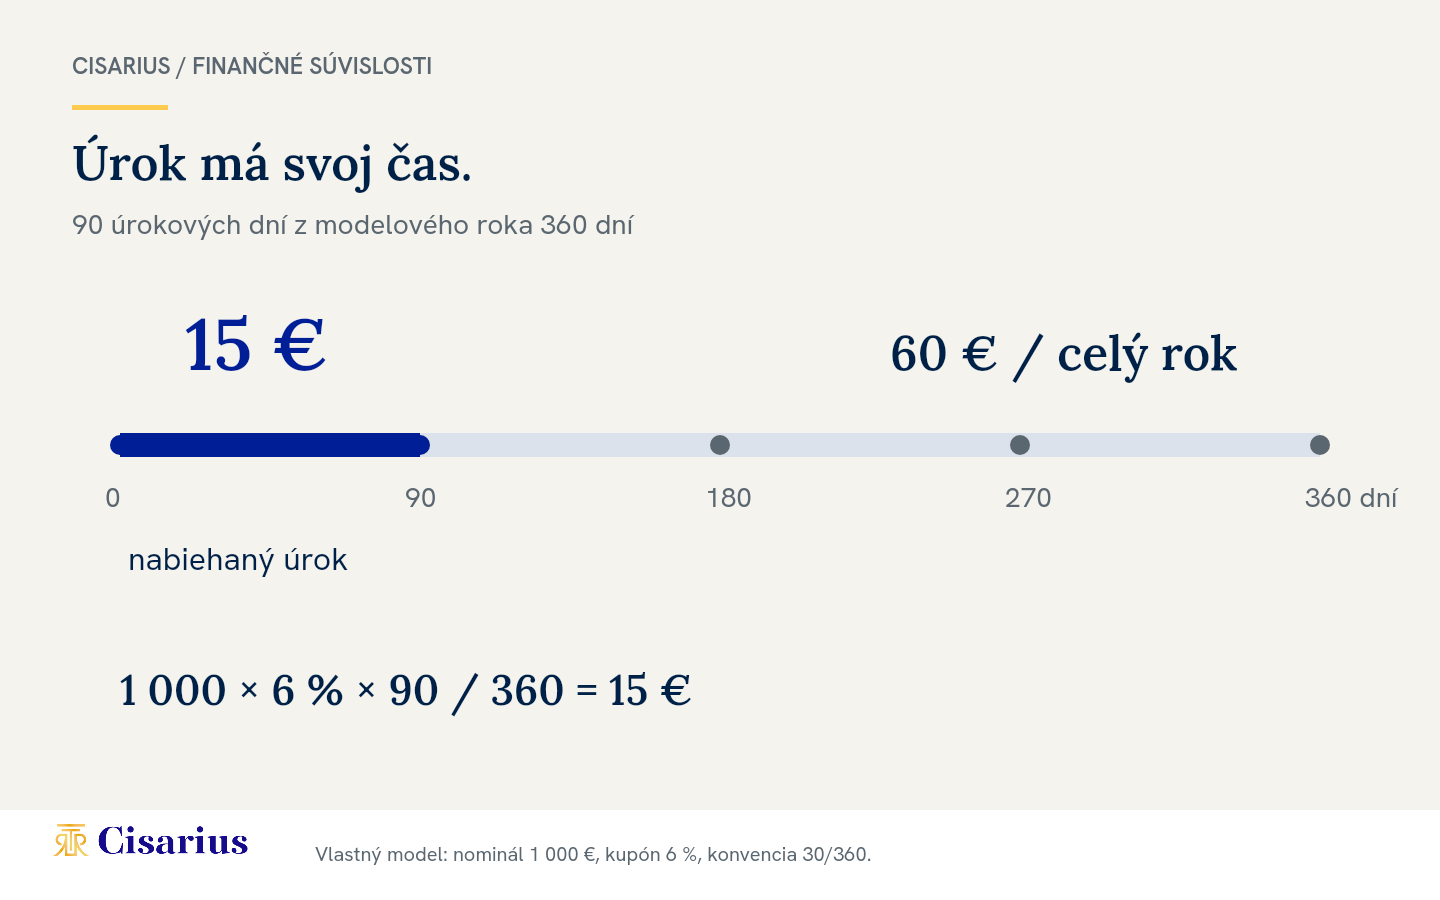
Predpokladajme menovitú hodnotu 1 000 €, ročný kupón 6 % a dohodnutý spôsob počítania dní 30/360, ktorý na účely úroku pracuje s 30-dňovými mesiacmi a 360-dňovým rokom. Modelovo uplynulo presne 90 úrokových dní. Nabiehaný úrok je 1 000 × 0,06 × 90 / 360 = 15 €. Pri čistej nákupnej cene 990 € je cena s úrokom 1 005 €. Ak by navyše vznikol transakčný poplatok 5 €, celkový odtok peňazí by bol 1 010 €.
Tri sumy opisujú tri rozdielne veci: 990 € je čistá cena nástroja, 15 € časová časť úroku a 5 € samostatný náklad. Nezamieňajte ich. V našom príklade sa ďalší ročný kupón predpokladá vo výške 60 €, ale nemožno celých 60 € považovať za zisk z práve začínajúceho obdobia držby: pri nákupe ste už 15 € nabiehaného úroku zaplatili.
Prečo nestačí počítať kalendárne dni
Model používa výslovne určených 90 úrokových dní a základ 360. Nie je pokynom použiť tento základ pri každej emisii. Ak by dokumenty v inom príklade predpisovali 90/365, rovnaký základ a sadzba by dali približne 14,79 €. Rozdiel vzniká metodikou, nie svojvoľným poplatkom. Pri reálnych dátumoch treba uplatniť presný dohodnutý spôsob počítania dní a pravidlá úrokového obdobia.
Pred potvrdením obchodu si nechajte oddelene ukázať čistú cenu, nabiehaný úrok, poplatky a celkovú vyrovnávaciu sumu. Overte tiež dátum vyrovnania, nie iba deň zadania pokynu. Ak dlžník neplní záväzky z emisie alebo má dlhopis osobitný režim obchodovania, bežný model nemusí platiť.
Čo z toho vyplýva pre porovnanie výnosu
Dlhopis s nižšou čistou cenou nemusí vyžadovať nižší celkový odtok peňazí. Pri porovnaní použite skutočné peňažné toky a dátumy. Nadväzuje na to sprievodca kupónom, cenou a výnosom aj postup porovnania investičných nákladov.
Praktický krok: vyžiadajte si rozpis vyrovnania ešte pred obchodom. Nejasný rozdiel medzi cenou a platbou je otázka na vysvetlenie, nie dôvod automaticky predpokladať chybu alebo výhodu.
Zdroj a metodika
FINRA, Bonds, odkaz overený 16. septembra 2026; použitý len všeobecný princíp, nie americké právne pravidlá. Výpočty sú vlastné zjednodušené modely pred daňou, nie konkrétna emisia. Vzdelávací obsah; investovanie zahŕňa riziko straty kapitálu. Viac o prístupe CISARIUS k majetku.