


Nominálny a reálny výnos: koľko si za svoje peniaze kúpite
Viac eur na účte nemusí znamenať viac možností pri nákupe. Nominálny výnos opisuje zmenu peňažnej hodnoty. Reálny výnos ukazuje výsledok po zohľadnení rastu alebo poklesu cien. Pri plánovaní budúcich výdavkov potrebujete vedieť, o ktorom z týchto dvoch výsledkov hovoríte.
Jedna investícia, dva pohľady
Rozdiel medzi nominálnou a reálnou sadzbou vysvetľuje Európska centrálna banka. Inflácia znižuje kúpnu silu peňazí: pri vyšších cenách rovnaká suma pokryje menší nákup. Nasledujúce čísla sú náš vlastný model, nie aktuálna miera inflácie ani očakávaný výnos produktu.
Presný výpočet na ročnom príklade
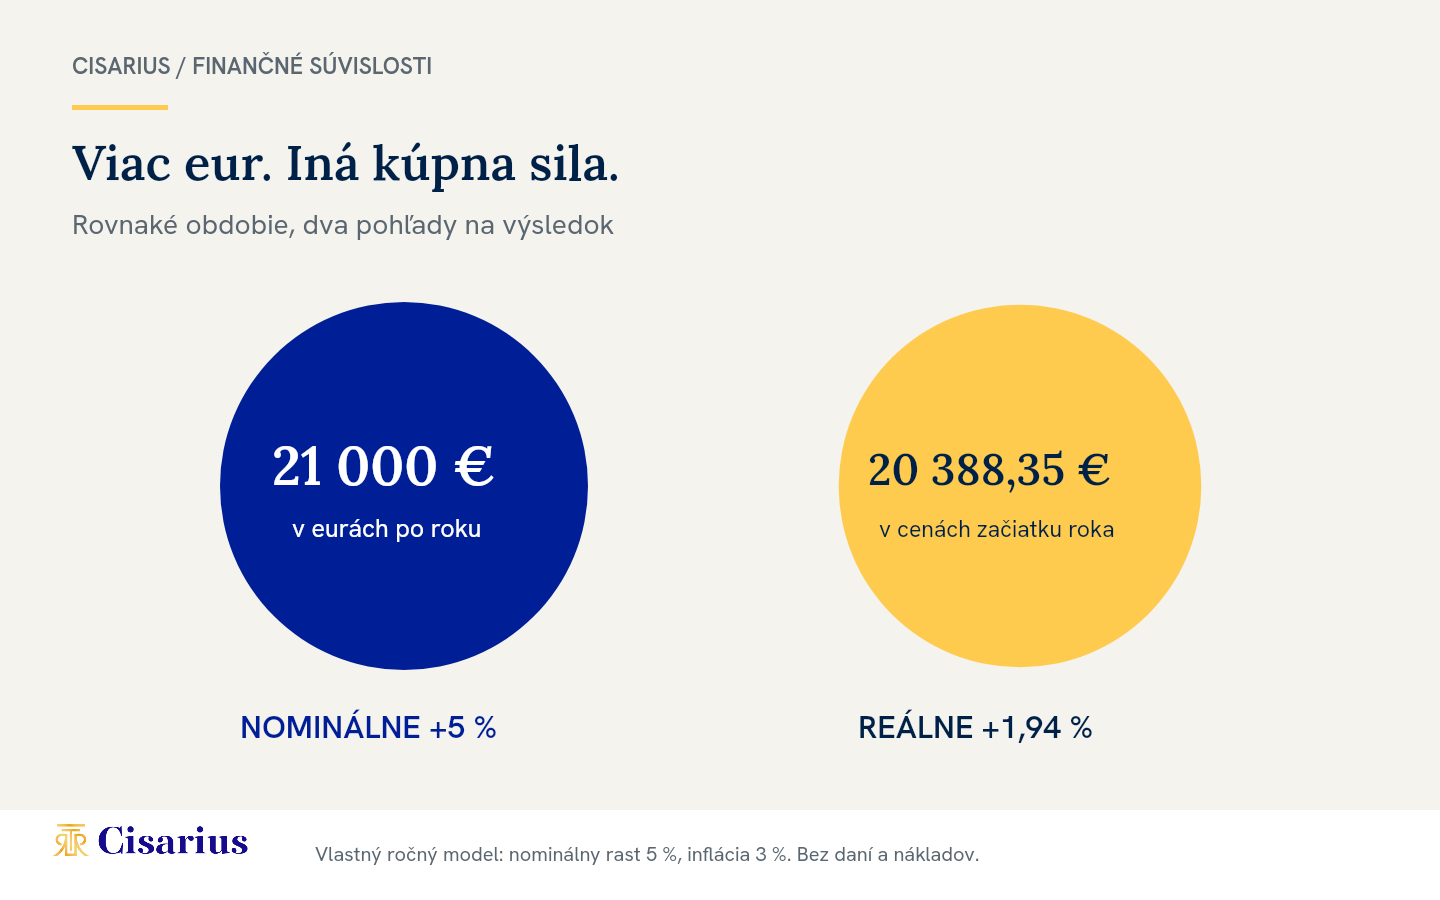
Predpokladajme 20 000 € na začiatku a 21 000 € po roku. Nominálny výnos je 5 %. Ak sa porovnávaná cenová hladina za ten istý rok zvýšila o 3 %, reálny výnos vypočítame ako 1,05 / 1,03 − 1 = 1,94 %. Suma 21 000 € má pri tomto prepočte kúpnu silu približne 20 388,35 € v cenách začiatku roka.
Jednoduché odčítanie 5 % − 3 % dá 2 %. Je to užitočné priblíženie, nie presný podiel. Pri vyšších sadzbách alebo dlhšom období sa rozdiel medzi približným a presným výpočtom zväčšuje. Zásadné je porovnávať rovnaké obdobie: trojročný výnos nemožno bez úpravy očistiť jednou ročnou mierou inflácie.
Kladné eurové číslo, záporný reálny výsledok
V druhom modeli zostáva nominálny rast 5 %, ale cenová hladina rastie o 7 %. Reálny výnos je 1,05 / 1,07 − 1 = približne −1,87 %. Investor má viac eur, no za ne kúpi menej zo sledovaných tovarov a služieb. Z toho však automaticky nevyplýva, že má podstúpiť väčšie investičné riziko: cieľ zachovať kúpnu silu nenahrádza schopnosť zniesť stratu alebo potrebu hotovosti.
Prečo váš konkrétny cieľ nemusí kopírovať priemernú infláciu
Ak si sporíte na určitý byt, školné alebo rekonštrukciu, cena tohto konkrétneho cieľa sa môže vyvíjať inak než všeobecný cenový index. ECB pri vysvetlení inflácie pracuje so širokým košom tovarov a služieb. Vo vašom rozpočte však môžu mať jednotlivé výdavky iné zastúpenie.
Preto si pri plánovaní zapíšte dnešnú cenu cieľa a samostatne predpoklad jeho budúcej ceny. Nevydávajte tento predpoklad za istotu. Pri revízii plánu porovnajte skutočnú cenu cieľa so skutočnou hodnotou peňazí, nie len úspešnosť pôvodnej prognózy.
Čistý výsledok musí mať jasný základ
Pred očistením o infláciu ujasnite, či ste od výnosu už odpočítali náklady a dane. Ak je nominálny výsledok hrubý, aj odvodený reálny výsledok zostáva pred týmito položkami. Nadviažte na výpočet investičných poplatkov a určenie horizontu.
Praktický krok: pri každom cieľovom čísle označte, či je v dnešných alebo budúcich cenách. Tým predídete porovnaniu dvoch súm, ktoré síce používajú euro, ale nevyjadrujú rovnakú kúpnu silu.
Zdroje a metodika
Vzdelávacie vysvetlenia ECB uvedené vyššie; vlastné modely bez daní a poplatkov. Nejde o predpoveď ani osobné odporúčanie. Investovanie zahŕňa riziko straty kapitálu. Kontext správy majetku v CISARIUS.