


Čerpanie úveru po etapách: prečo schválený rámec nie je zostatok na účte
Schválený úverový rámec 1 milión eur neznamená, že projekt môže v ľubovoľný deň zaplatiť milión eur faktúr. Pri etapovom financovaní rozhoduje aj harmonogram čerpania a splnenie konkrétnych podmienok. Rozdiel medzi rámcom a okamžite dostupnou sumou patrí do peňažného plánu od začiatku.
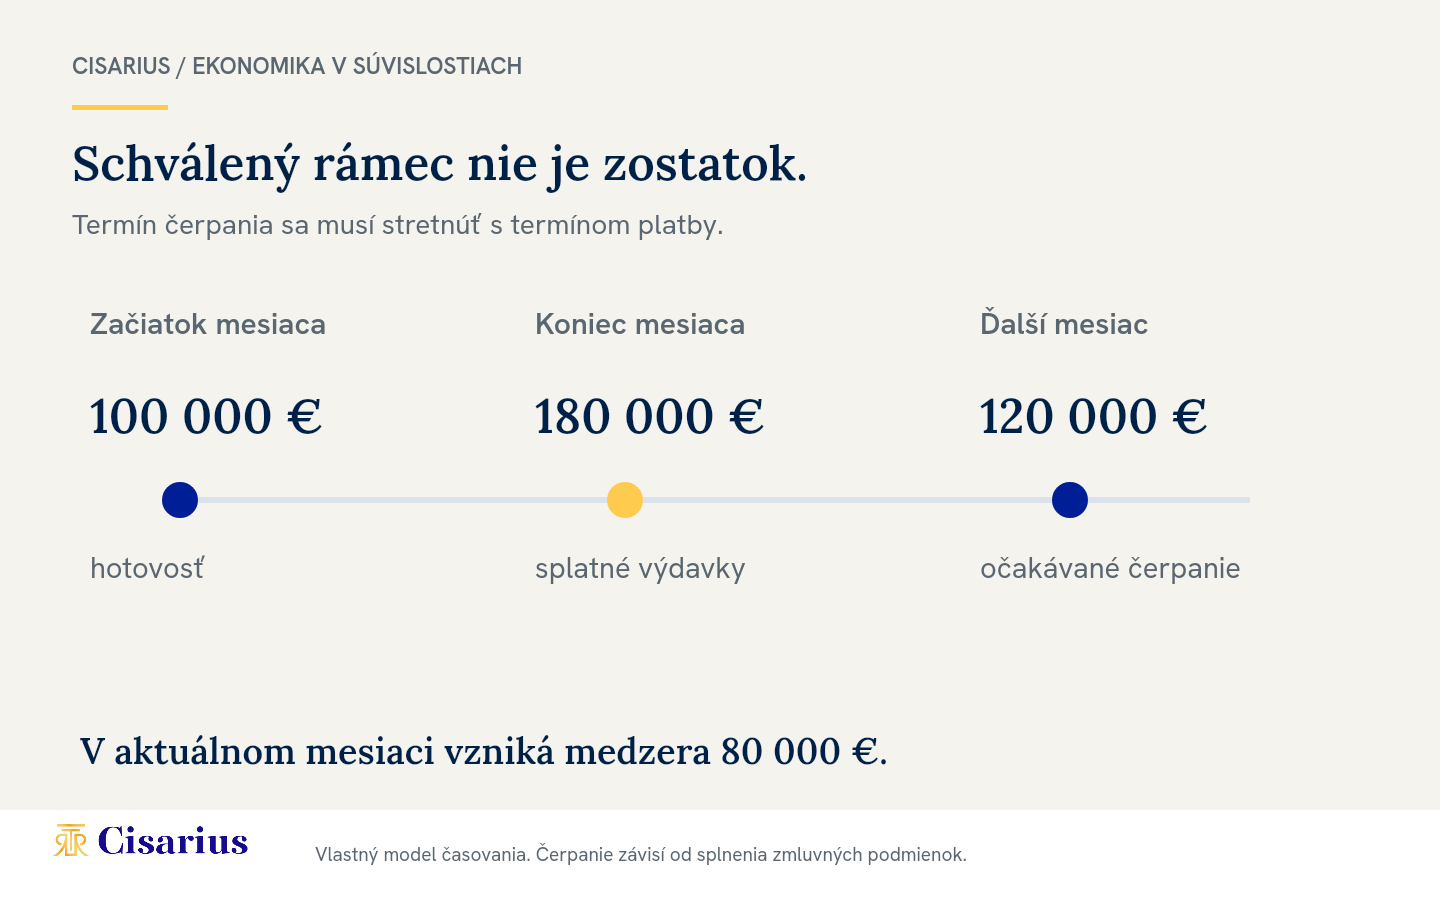
Model: úver je schválený, no na faktúry chýba 80 000 €
Projekt začína mesiac so 100 000 € na účte. Do konca mesiaca musí zaplatiť 180 000 €. Očakáva čerpanie 120 000 €, ale podľa modelového harmonogramu budú podmienky splnené až začiatkom ďalšieho mesiaca. Na konci aktuálneho mesiaca chýba 80 000 €, aj keď schválený nevyčerpaný rámec môže byť oveľa vyšší.
Ak sa termín platby dá dohodou posunúť, výsledok môže byť iný. Takú dohodu však nemožno predpokladať bez potvrdenia. Rovnako sa nesmie automaticky počítať s peniazmi vlastníka, pokiaľ nie je doložená ich dostupnosť a spôsob vloženia.
Podmienka čerpania je súčasť časového plánu
Podľa konkrétnej transakcie sa môže čerpanie viazať napríklad na predloženie dokladov, overenie etapy alebo doplnenie zabezpečenia. Nejde o univerzálny zoznam požiadaviek bánk. Rozhoduje presné znenie dokumentácie a to, kto má ktorý krok vykonať.
Ku každej podmienke priraďte zodpovednú osobu, podklad a realistický čas na kontrolu. „Faktúra bude pripravená v piatok“ nemusí znamenať „peniaze budú v piatok na účte“. V plánovaní ponechajte rozdiel medzi dodaním podkladov a uskutočnením čerpania viditeľný.
Úroky počítajte podľa zvoleného mechanizmu
V samostatnom ilustračnom výpočte predpokladajme čerpanie 500 000 € na celý rok so sadzbou 6 %, pričom sa úroky nepripisujú k dlhu a ďalej neúročia. Ročný úrok je 30 000 €. Ak by bolo rovnakých 500 000 € čerpaných len presne pol roka a použili by sme jednoduchý pomerný výpočet, bol by 15 000 €. Skutočné dátumy, dohodnutý spôsob počítania dní pre úrok a prípadné poplatky môžu výsledok zmeniť.
Z toho nevyplýva, že každé neskoršie čerpanie je výhodné. Ak pre nedostatok peňazí stojí stavba alebo vznikajú sankcie, treba porovnať celý dôsledok. Rovnako si overte prípadné poplatky z nevyčerpanej časti rámca; v uvedenom modeli sú výslovne vylúčené.
Kontrola použiteľného harmonogramu
- Každá faktúra má dátum splatnosti, nie iba mesiac rozpočtu.
- Každé čerpanie má podmienky a predpokladaný dátum pripísania.
- Počiatočná hotovosť sa prenáša medzi obdobiami.
- Pri chýbajúcich peniazoch je uvedený konkrétny zdroj a termín, nie iba suma doplnená tak, aby tabuľka vyšla.
- Slabší scenár posunie čerpanie a preverí následky.
Všeobecný odborný rámec posudzovania a monitorovania úveru poskytujú usmernenia Európskeho orgánu pre bankovníctvo (EBA). Náš model je pracovnou ilustráciou peňažného plánovania, nie výkladom konkrétneho úverového produktu.
Prepojte rozpočet s hotovosťou
Pokračujte kontrolou rezervy projektu a zdroja splatenia. Finančný plán má vysvetliť nielen to, koľko projekt stojí, ale aj to, ako sa zaplatí každý jeho krok. Širšie súvislosti nájdete v sprievodcovi financovaním developerského projektu.
Vlastné zjednodušené modely, nie ponuka financovania ani právne stanovisko. Kontakt a tím CISARIUS.