


Zložené úročenie: čo výpočet predpokladá a čo nesľubuje
Výnos si môžete vybrať alebo ho nechať ďalej investovaný. Ak zostane investovaný, ďalší výnos sa počíta aj z neho — to je princíp zloženého úročenia. Na modelových 10 000 € uvidíte, aký rozdiel môže za desať rokov vzniknúť. Výpočet však nie je samostatný produkt ani prísľub výsledku: predpokladané výnosy musia skutočne vzniknúť a zostať investované.
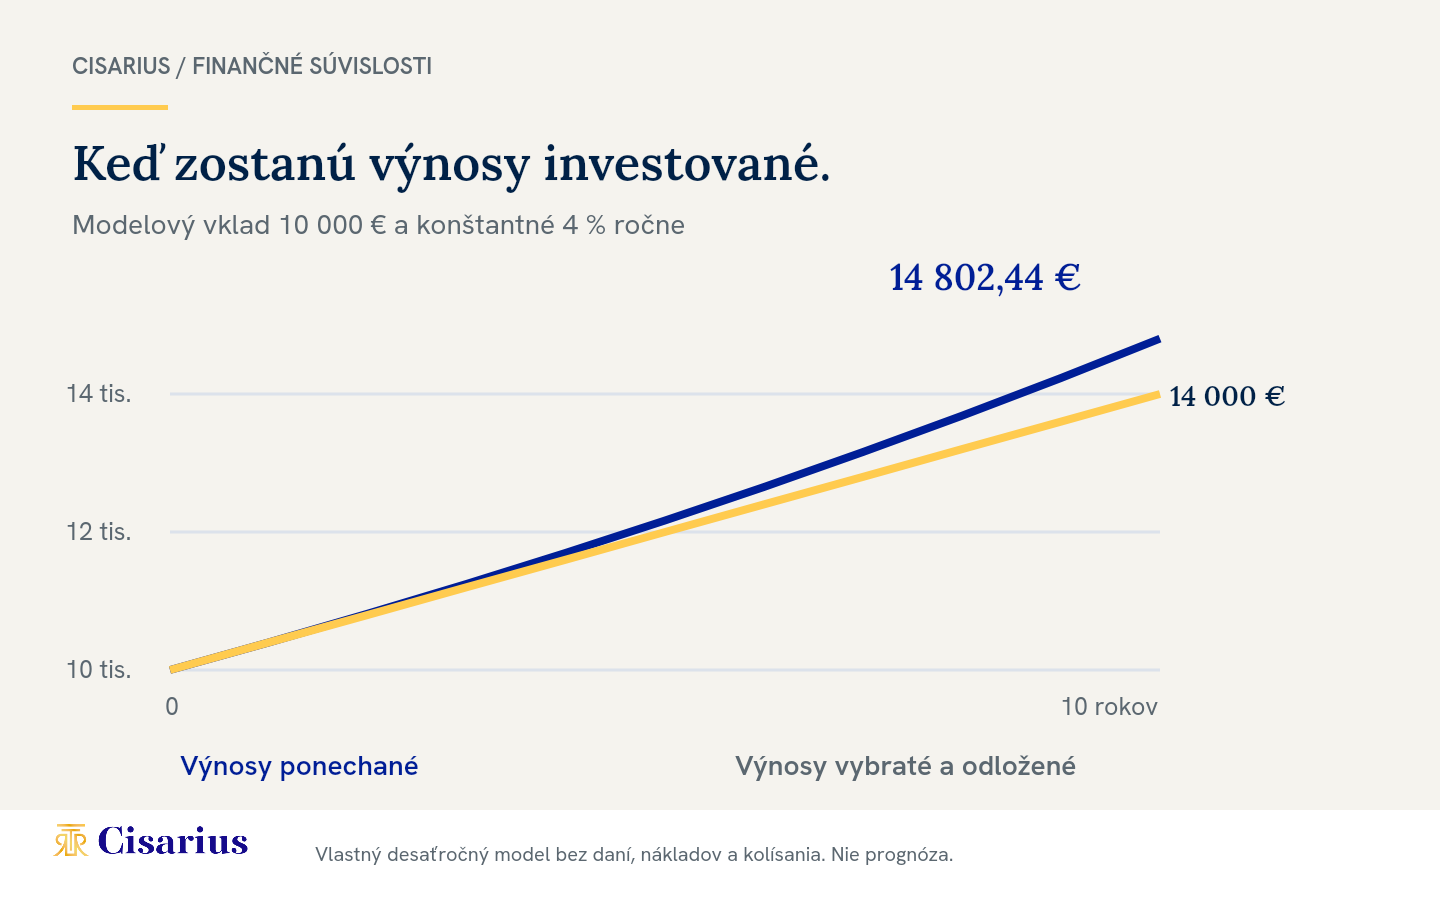
Vlastný model: ponechať alebo vybrať
Na začiatku vložíme 10 000 €. Predpokladajme 4 % každý rok počas desiatich rokov, bez dane, nákladov a kolísania. Ak každoročných 400 € vyberieme a odložíme bez ďalšieho výnosu, na konci máme 10 000 € pôvodnej sumy a 4 000 € vybratých platieb. Celkom 14 000 €.
Ak naopak všetky výnosy zostanú investované za rovnakých 4 %, výsledok je 10 000 × 1,04 na desiatu, teda 14 802,44 €. Rozdiel 802,44 € vzniká tým, že aj skoršie výnosy sa v modeli ďalej zhodnocujú. Nie tým, že by sa každý rok zvyšovala dohodnutá sadzba.
Tri podmienky ukryté v hladkej rastovej krivke
- Výsledok sa dosiahne: použitie 4 % vo vzorci nepreukazuje, že konkrétna investícia prinesie 4 %.
- Peniaze zostanú v modeli: výber na osobnú spotrebu znižuje základ ďalšieho výpočtu.
- Reinvestovanie je možné: prijatú platbu nemusíte vedieť vložiť za rovnakých podmienok.
Pri dlhopise môže byť kupón, teda úroková platba, vyplatený na účet. Samotná výplata neznamená automatické reinvestovanie. Ak používate kupóny na bežné výdavky, model konečného kapitálu musí túto skutočnosť rešpektovať. Princíp kupónov a peňažných tokov rozoberá sprievodca dlhopismi.
Kolísanie sa nestratí priemerovaním
V ďalšom vlastnom príklade investícia najprv stúpne o 20 % a potom klesne o 20 %. Z 10 000 € vznikne 12 000 € a následne 9 600 €. Výsledok je −4 %, hoci jednoduchý priemer dvoch percent je nula. Percentuálne zmeny sa násobia na meniacom sa základe; nestačí ich sčítať a vydeliť počtom rokov.
Pri skutočnej histórii preto pracujte s celým radom výnosov a so skutočnými vkladmi a výbermi. Nemenná sadzba v kalkulačke opisuje jeden scenár. Neopisuje cestu budúceho trhu ani maximálnu stratu, ktorú môže investor počas držby zažiť.
Na čo je model dobrý
Pomáha oddeliť účinok času, ponechaných výnosov a pravidiel nákladov. Dá sa na ňom testovať, čo sa zmení pri kratšom čase investovania alebo pravidelnom výbere. Nemá slúžiť ako dôkaz, že investor nevyhnutne dosiahne určitú sumu. Prepojte ho s kúpnou silou výsledku a s nákladmi investovania.
Praktický krok: pred použitím kalkulačky si zapíšte, odkiaľ pochádza zadaný výnos, či je pred nákladmi a daňami alebo po ich odpočítaní a čo sa deje s priebežnými platbami. Ak na tieto otázky nepoznáte odpoveď, výsledok na dve desatinné miesta nie je presnejší — iba tak vyzerá.
Metodika a zdroj
Vlastné matematické modely; základný vzdelávací kontext k zloženému rastu poskytuje Investor.gov. Žiadna použitá sadzba nie je ponukou CISARIUS. Vzdelávací obsah, nie osobné odporúčanie; riziko straty kapitálu zostáva. Viac o prístupe CISARIUS k majetku.