


Marža a prirážka: rovnaký zisk, rozdielne percentá
V rozpočte sa objaví veta „projekt má dvadsaťpercentnú maržu“. Bez uvedenia základu môže každý účastník rozumieť inému číslu. Marža a prirážka používajú rovnaký rozdiel medzi cenou a nákladom, ale delia ho inou hodnotou. Pri miliónovom rozpočte to nie je slovný detail.
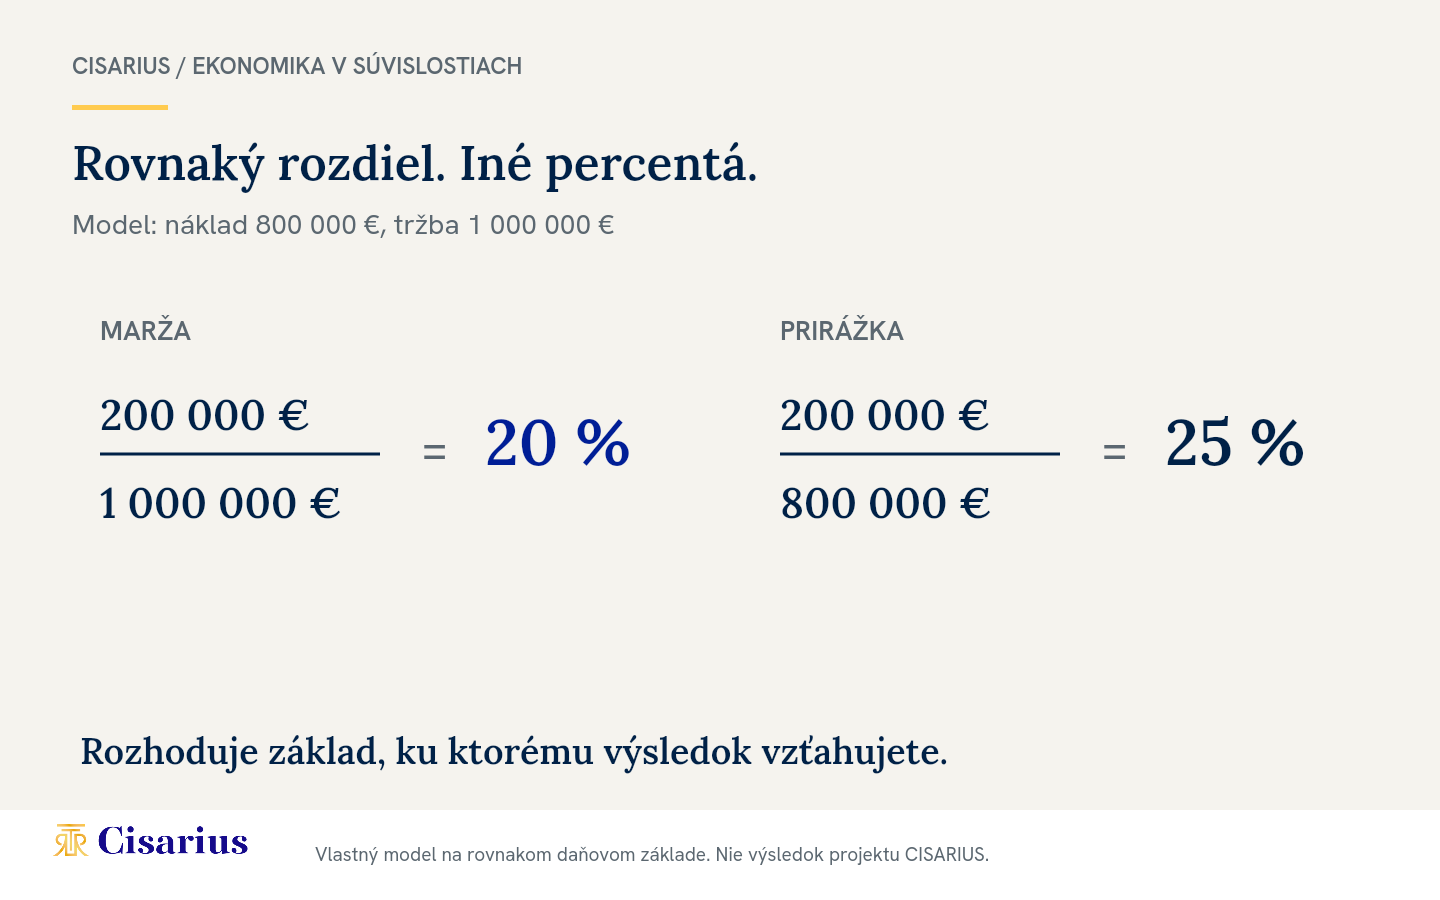
Marža sa počíta z ceny, prirážka z nákladu
V našom zjednodušenom cenovom modeli je marža rozdiel ceny a nákladu delený predajnou cenou. Prirážka je rovnaký rozdiel delený nákladom. Pojem marža môže vo finančných výkazoch označovať rôzne úrovne výsledku, preto treba vždy doplniť, ktoré náklady sa odpočítali.
Predpokladajme náklad 800 000 € a tržbu 1 000 000 € na rovnakom daňovom základe. Rozdiel je 200 000 €. Marža podľa uvedenej definície je 20 %, pretože 200 000 / 1 000 000 = 0,20. Prirážka je 25 %, pretože 200 000 / 800 000 = 0,25.
Ako vypočítať cenu pri cieľovej marži
Pri náklade 800 000 € a cieľovej marži 20 % musí byť cena 800 000 / (1 − 0,20), teda 1 000 000 €. Ak by sa namiesto toho náklad iba vynásobil 1,20, cena by bola 960 000 €. Rozdiel 160 000 € by tvoril maržu približne 16,67 %, nie 20 %.
Pre kladný náklad a maržu nižšiu než 100 % možno použiť vzťah cena = náklad / (1 − marža), kde maržu zapisujeme ako desatinné číslo. Je to matematický prepočet, nie dôkaz, že trh vypočítanú cenu prijme.
Rozpočet sa musí porovnávať na rovnakom základe
Ak sa časť nákladov vynechá, percento vyzerá lepšie bez toho, aby sa zlepšil projekt. Pred výpočtom určite, či sú zahrnuté náklady financovania, predaja, projektovej prípravy, rezervy a ostatné relevantné položky. Nemiešajte cenu s DPH a náklad bez DPH. Konkrétny daňový režim posúdi odborník; model žiadnu sadzbu nepredpokladá.
Označenie „hrubá“ alebo „čistá“ marža má zmysel iba s vysvetleným rozsahom. Rozdiel tržieb a stavebných nákladov nie je automaticky čistý zisk investora. Čo obsahuje výkaz ziskov a strát a prečo rozlišuje viac úrovní výsledku, vysvetľuje vzdelávací sprievodca americkej Komisie pre cenné papiere (SEC); nejde tu o prenášanie amerických účtovných pravidiel na slovenský projekt.
Čo urobí malá zmena ceny
Pri pôvodných nákladoch 800 000 € znížme modelové tržby z 1 000 000 € na 950 000 €. Rozdiel klesne z 200 000 € na 150 000 €, teda o 25 %. Päťpercentný pokles tržieb tak v tomto modeli znížil výsledok o štvrtinu. Nová marža je približne 15,79 %.
Model drží náklady pevné. V realite sa môžu meniť zároveň s objemom a časom predaja. Preto pri hodnotení projektu ukážte aj samostatnú zmenu nákladov a spoločný slabší scenár, nielen jeden optimistický výsledok.
Kontrolná otázka pred podpisom
Keď dostanete percento, vyžiadajte si aj sumy, z ktorých vzniklo: aký rozdiel sa delil akým základom a ktoré položky výpočet zahŕňa. Nadviažte výpočtom bodu zvratu a kontrolou rozpočtovej rezervy. Celok zasadí do kontextu sprievodca financovaním projektu.
Potrebujete prejsť matematiku svojho zámeru? Kontaktujte CISARIUS s rozpočtom a jeho predpokladmi. Čísla sú vlastné ilustračné modely, nie výnos konkrétnej investície.