


Prečo cena dlhopisu klesá, keď rastú požadované výnosy
Investor drží dlhopis s pevným kupónom, teda dohodnutou úrokovou platbou. Na trhu sa medzičasom zvýšia požadované výnosy a cena jeho dlhopisu klesne. Kupón sa pritom nezmenil. Nejde o rozpor: zmenila sa cena, ktorú je kupujúci ochotný zaplatiť za rovnaké budúce platby.
Najjednoduchší model jednej platby
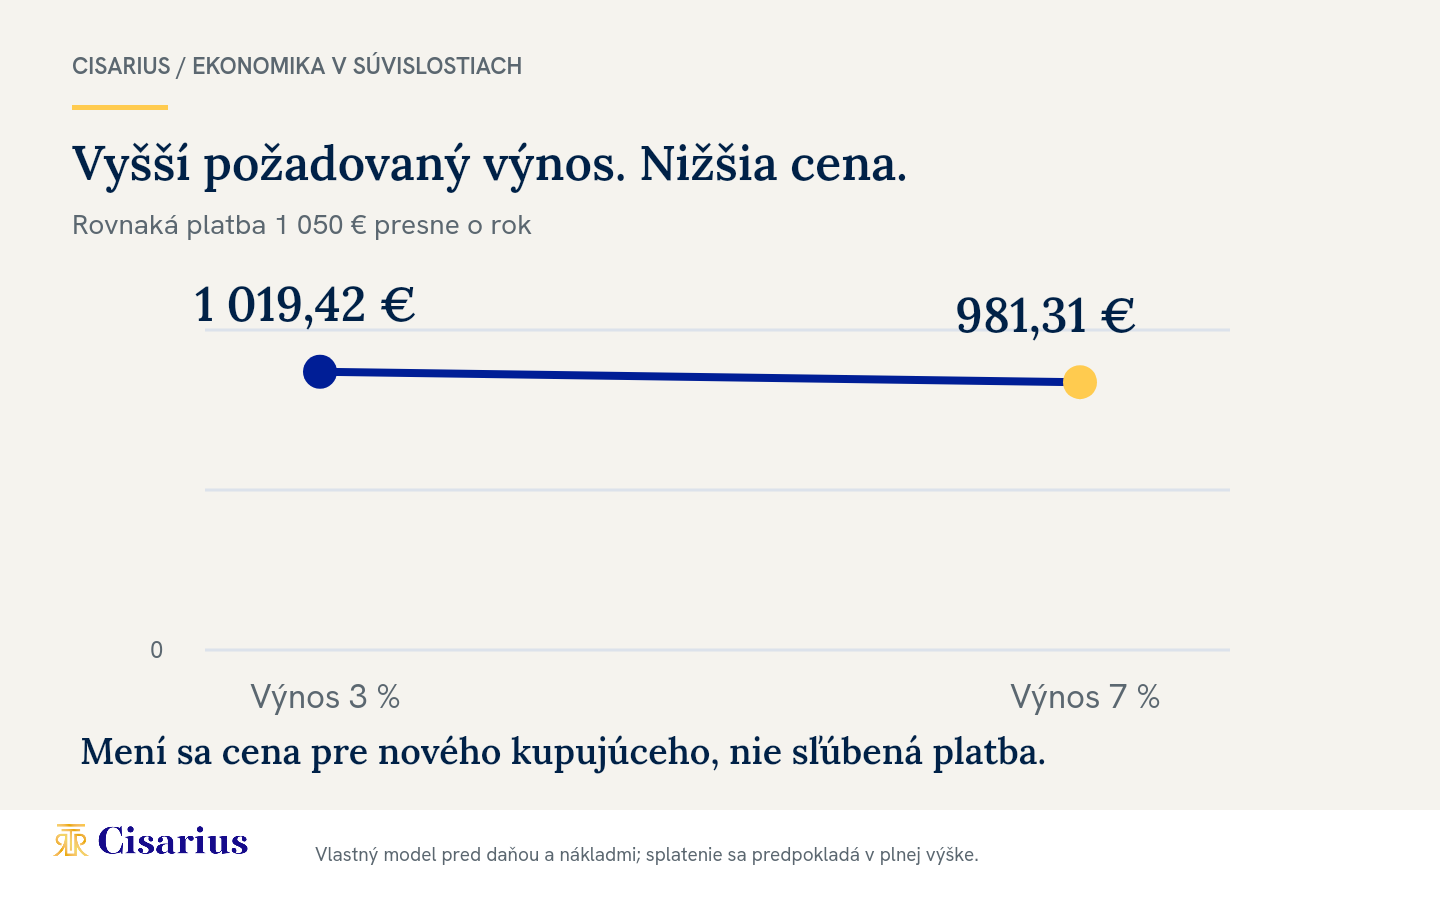
Predstavme si nástroj, ktorý vyplatí presne o rok 1 050 €. V modeli sa platba uskutoční v plnej výške a nie sú žiadne iné toky, dane ani poplatky. Ak kupujúci požaduje 5 % za rok, zaplatí 1 050 / 1,05, teda 1 000 €.
Ak za rovnakú platbu požaduje 7 %, modelová cena je 1 050 / 1,07, približne 981,31 €. Pri požadovaných 3 % je cena približne 1 019,42 €. Zmena ceny umožní tomu istému peňažnému toku ponúknuť iný výnos novému kupujúcemu.
Prečo sa cena a požadovaný výnos pohybujú opačným smerom, vysvetľuje aj FINRA. Tu ho ilustrujeme vlastnými číslami. Model nie je predpoveďou ceny konkrétneho dlhopisu a nezohľadňuje rozdiel medzi cenou ponúkanou kupujúcim a cenou požadovanou predávajúcim.
Trhový výnos nie je iba sadzba centrálnej banky
Pri podnikovom dlhopise môže požadovaný výnos odrážať aj riziko nesplatenia (kreditné riziko) a riziko, že dlhopis nebude možné včas predať za prijateľnú cenu (riziko likvidity). Preto sa cena nemusí pohnúť rovnako ako jedna sledovaná základná sadzba. Rast obáv o emitenta, teda vydavateľa dlhopisu, môže zvýšiť požadovaný výnos aj v období, keď centrálna banka sadzby nemení.
Základné riziká dlhopisov sumarizuje Investor.gov. Pri konkrétnej ponuke však rozhodujú jej podmienky a aktuálna situácia emitenta, nie iba všeobecná poučka.
Držanie do splatnosti neodstraňuje všetky riziká
Ak investor náš modelový nástroj kúpil za 1 000 € a dočká sa sľúbených 1 050 €, priebežné precenenie samo nezmení tieto platby. To však platí len za predpokladu ich riadneho uskutočnenia. Emitent môže zlyhať a investor môže potrebovať peniaze skôr.
Pri skoršom predaji vstupuje do výsledku skutočne dosiahnutá predajná cena a náklady. Hodnota na výpise nemusí byť suma, za ktorú možno okamžite predať celý objem. Otázku ceny preto riešte spolu s likviditou investície.
Čo si zapísať pred nákupom
- Aký peňažný tok kupujem a kedy ho očakávam?
- Čo sa stane, ak budem potrebovať predať pred splatnosťou?
- Má ponuka reálneho kupujúceho alebo iba orientačné ocenenie?
- Aké kreditné riziko nesie emitent?
- Rozumiem rozdielu medzi kupónom a výnosom z mojej ceny?
Prejdite si kupón a výnos do splatnosti (YTM) a riziká podnikových dlhopisov. Prehľad tém spája dlhopisový sprievodca.
Ak chcete rozobrať parametre konkrétnej ponuky, kontaktujte CISARIUS s dokumentáciou. Vlastný model slúži na vysvetlenie mechanizmu, nie na oceňovanie konkrétnej emisie.