


Poplatok z cieľovej sumy: čo znamená percento pri pravidelnom investovaní
Percento môže znieť malé, kým nevieme, z akej sumy sa počíta. Pri pravidelnom investovaní môže základ vychádzať z plánovaných vkladov na mnoho rokov dopredu. Investor preto potrebuje vidieť nielen sadzbu, ale aj eurovú sumu, čas platenia a službu, za ktorú platí.
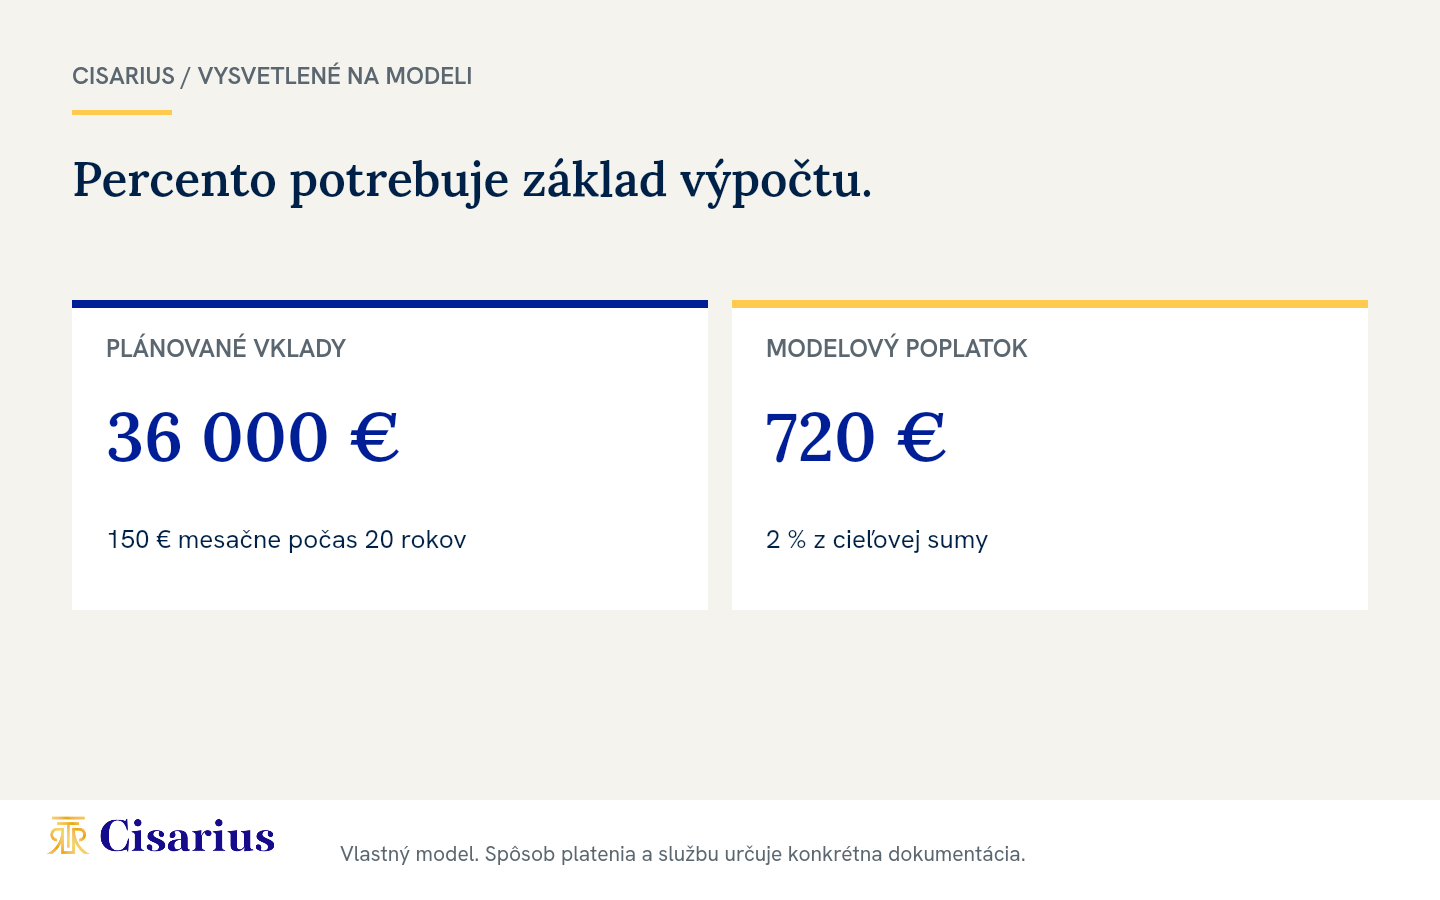
Vlastný model: dvadsať rokov nie je dnešný vklad
Predpokladajme plán 150 € mesačne počas 20 rokov, bez zvyšovania vkladov. Cieľová suma plánovaných vkladov je 150 × 12 × 20 = 36 000 €. Modelový poplatok 2 % z tejto sumy je 720 €.
Týchto 720 € zodpovedá 4,8 mesačného vkladu po 150 €. Toto porovnanie ukazuje veľkosť sumy, nie reálny spôsob jej strhávania. Nehovorí ani to, že prvých 4,8 platby automaticky pôjde iba na poplatok. Rozdelenie platieb treba zistiť z konkrétnych podmienok.
Ak investor za dva roky vloží 3 600 €, pôvodne vypočítaných 720 € predstavuje 20 % tejto sumy. Z toho nemožno bez zmluvy odvodiť, koľko bolo skutočne zaplatené, čo sa prípadne vracia a aká je dnešná hodnota investície. Ide o varovanie pred zámenou dlhodobého základu a krátkeho reálneho obdobia.
Prečo sa tým zaoberá aj Národná banka Slovenska
NBS v auguste 2025 vysvetlila svoj prístup k poplatkom z cieľovej sumy, najmä význam investovania od prvej platby a transparentnosti. Tento článok neurčuje právnu prípustnosť konkrétnej schémy; tú treba posúdiť podľa aktuálneho znenia usmernení a konkrétnej služby.
Pýtajte sa na celý priebeh, nie iba na podpis
- Z čoho presne sa poplatok vypočíta a aká je jeho suma v eurách?
- Kedy a z ktorých peňazí sa platí?
- Čo presne za poplatok dostanete a kto službu poskytuje?
- Čo sa stane pri znížení vkladov, prerušení alebo ukončení?
- Aké ďalšie priebežné, produktové a transakčné náklady zostávajú?
Porovnávajte aj kratší scenár
Dvadsaťročná ilustrácia môže zakryť dopad skoršej zmeny životnej situácie. Vyžiadajte si rozpis po jednom, troch a piatich rokoch pri rovnakých predpokladoch. Oddeľte zaplatené poplatky od hypotetického výnosu: nemožno sa spoliehať, že ich budúce zhodnotenie určite vyrovná.
Vyšší poplatok sám osebe nedokazuje nekvalitnú službu a nízky poplatok nezaručuje vhodný produkt. Rozhoduje, či rozumiete tomu, za čo platíte a ako všetky náklady ovplyvnia váš plán.
Doplňte si prehľad investičných nákladov a investičný plán. Pri konzultácii s CISARIUS pracujte s úplným sadzobníkom. Výpočet nie je ponukou produktu ani právnym stanoviskom.