


Refinančné riziko: nový úver nie je istý zdroj splatenia
„Úver splatíme novým úverom“ opisuje možný postup, nie hotový zdroj peňazí. Refinančné riziko vzniká, keď nové financovanie nie je dostupné v potrebnej sume, včas alebo za prijateľných podmienok. Môže sa objaviť aj pri projekte, ktorý doteraz úroky platil riadne.
Tri veci, ktoré musia vyjsť súčasne
Nový veriteľ musí prijať projekt ako financovateľný, poskytnúť dostatočnú sumu a umožniť čerpanie pred splatnosťou pôvodného dlhu. Podmienky môžu závisieť od ocenenia, príjmov, zabezpečenia alebo doplnenia vlastných zdrojov. Odborný kontext poskytuje upozornenie OCC na refinančné riziko; americké bankové pravidlá tu neaplikujeme na slovenskú transakciu.
Vlastný model: aj schválený nový úver môže byť menší
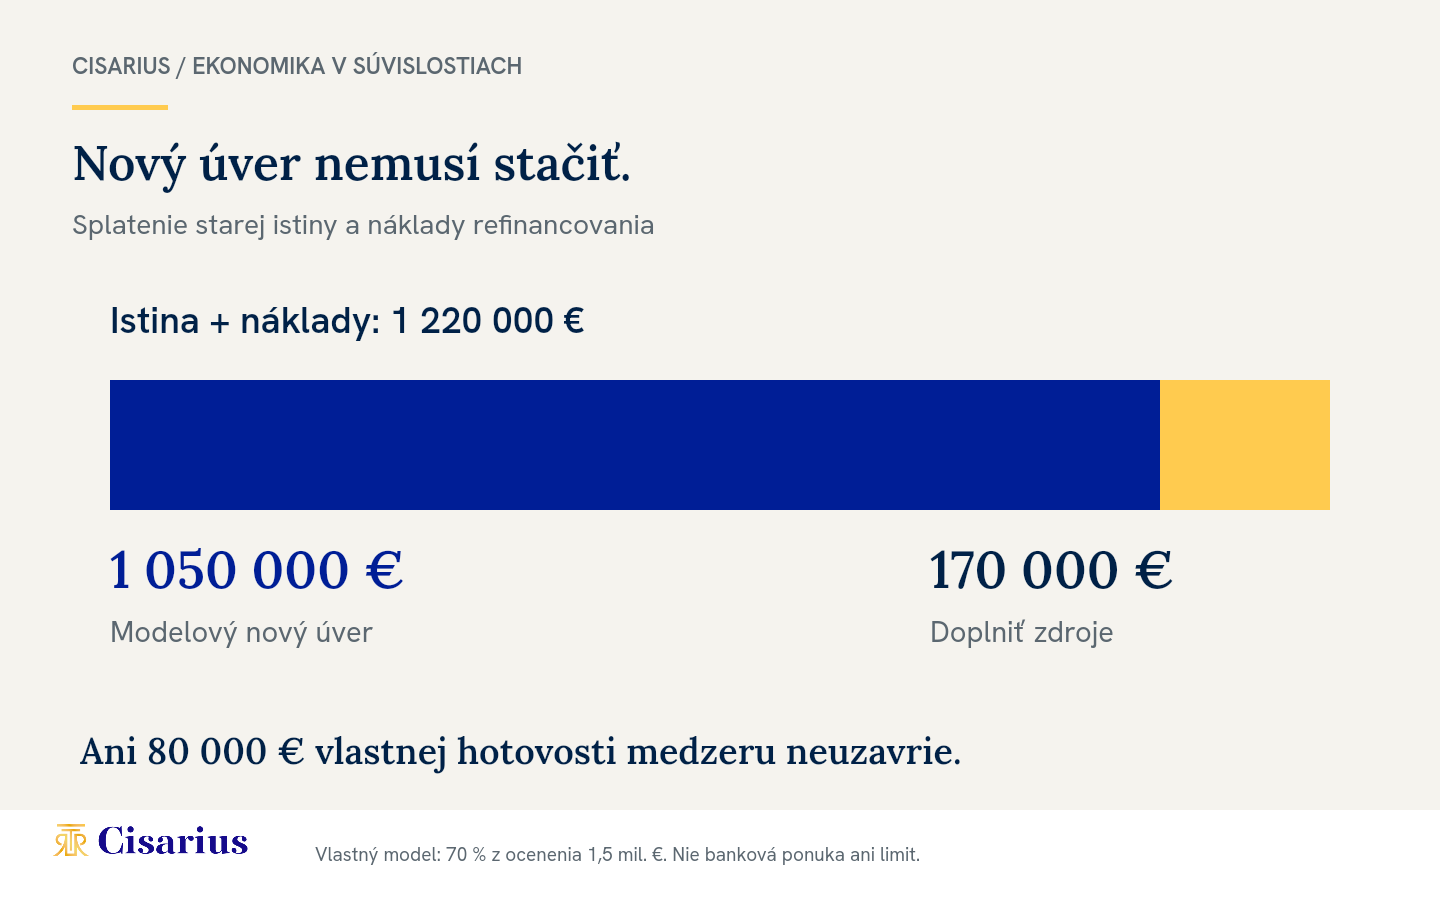
Pôvodne požičaná suma, teda istina, 1 200 000 € je splatná o šesť mesiacov. Projekt plánuje nový úver v rovnakej výške. Predpokladajme však modelové nové ocenenie 1 500 000 € a financujúci subjekt, ktorý v tomto príklade akceptuje úver najviac do 70 % tejto hodnoty. Výsledný objem je 1 050 000 €.
Už na istine vzniká medzera 150 000 €. Ak má projekt ešte modelové náklady refinancovania 20 000 €, potrebuje nájsť ďalších 170 000 €. Použitých 70 % nie je tvrdením o trhovom štandarde, bankovom pravidle ani ponuke CISARIUS. Je to zvolený predpoklad testu.
Ak vlastník vie doložiť iba 80 000 € voľnej hotovosti, stále chýba 90 000 €. Veta „doplní sa to z vlastných zdrojov“ preto potrebuje rovnakú kontrolu ako veta „získame nový úver“: sumu, dostupnosť a termín.
Úrokové krytie nevyrieši splatnosť istiny
Projekt mohol doteraz platiť 8 000 € úroku mesačne. To nepreukazuje, že vie jednorazovo vrátiť 1,2 milióna €. Platenie úrokov počas trvania úveru a vrátenie celej požičanej sumy sú dve odlišné povinnosti. Pri výpočte krytia dlhu preto neponechávajte veľkú konečnú splátku mimo obdobia len preto, že potom pomer vyzerá priaznivo.
Čo odlišuje zámer od použiteľného zdroja
- Nezáväzná diskusia nepreukazuje schválenie.
- Schválenie treba čítať spolu s podmienkami.
- Podpis zmluvy sám nepreukazuje splnenie podmienok čerpania.
- Prísľub budúceho predaja nie je pripísaná hotovosť.
Ku každému kroku si zapíšte zodpovednosť a posledný termín. Ak sa oneskorí právne preverenie, ocenenie alebo zápis zabezpečenia, môže sa posunúť aj dostupnosť úveru. Konkrétne právne dôsledky treba posúdiť podľa dokumentácie, nie podľa tohto všeobecného zoznamu.
Ako otestovať záložný postup
Pripravte scenár nižšieho úveru aj neskoršieho čerpania. Pri každom ukážte sumu nedostatku, obdobie a doložiteľný náhradný zdroj. Nejde o dôkaz, že sa problém stane. Ide o kontrolu, či splatenie nestojí na jedinom neoverenom predpoklade.
Pri dlhopisovej investícii rovnakú otázku položte emitentovi, teda firme, ktorá dlhopis vydala: z čoho sa má vrátiť istina? Priebežné platenie dohodnutého úroku – kupónu nevylučuje refinančné riziko pri splatnosti.
Metodika
Vlastný zjednodušený model; nejde o konkrétny projekt, produkt alebo prísľub financovania. Zdroj OCC slúži na všeobecné vysvetlenie rizika. Investovanie zahŕňa riziko straty kapitálu. Kontakt a tím CISARIUS.