


Predčasné splatenie dlhopisu: prečo je dôležitá aj nákupná cena
Pri čítaní podmienok dlhopisu sa nestačí pozrieť na posledný dátum splatnosti. Podmienky môžu umožniť emitentovi, teda vydavateľovi dlhopisu, vrátiť peniaze skôr. Investor potom nemusí dostať všetky kupóny — úrokové platby —, s ktorými počítal na pôvodne plánované obdobie. Rozhodujú pravidlá emisie, nie iba ročná sadzba na prezentácii.
Právo emitenta nie je právo investora na výber
Možnosť emitenta predčasne splatiť dlhopis neznamená, že investor môže kedykoľvek požadovať peniaze späť. Ide o odlišné oprávnenia. V dokumentoch hľadajte, kto môže rozhodnutie urobiť, kedy, za akú cenu a s akým oznámením. Prípadné právo investora požadovať odkúpenie musí mať vlastné podmienky.
Pri dlhopise s možnosťou predčasného splatenia má preto význam posúdiť aj výnos do predčasného splatenia, nielen do pôvodnej splatnosti. Tieto pojmy rozlišuje FINRA vo vysvetlení dlhopisových výnosov. Nižší z vypočítaných zmluvných scenárov nie je hranicou najhoršej skutočnej straty: zlyhanie emitenta môže výsledok ešte zhoršiť.
Vlastný ročný model: kupón 6 %, výsledok nižší
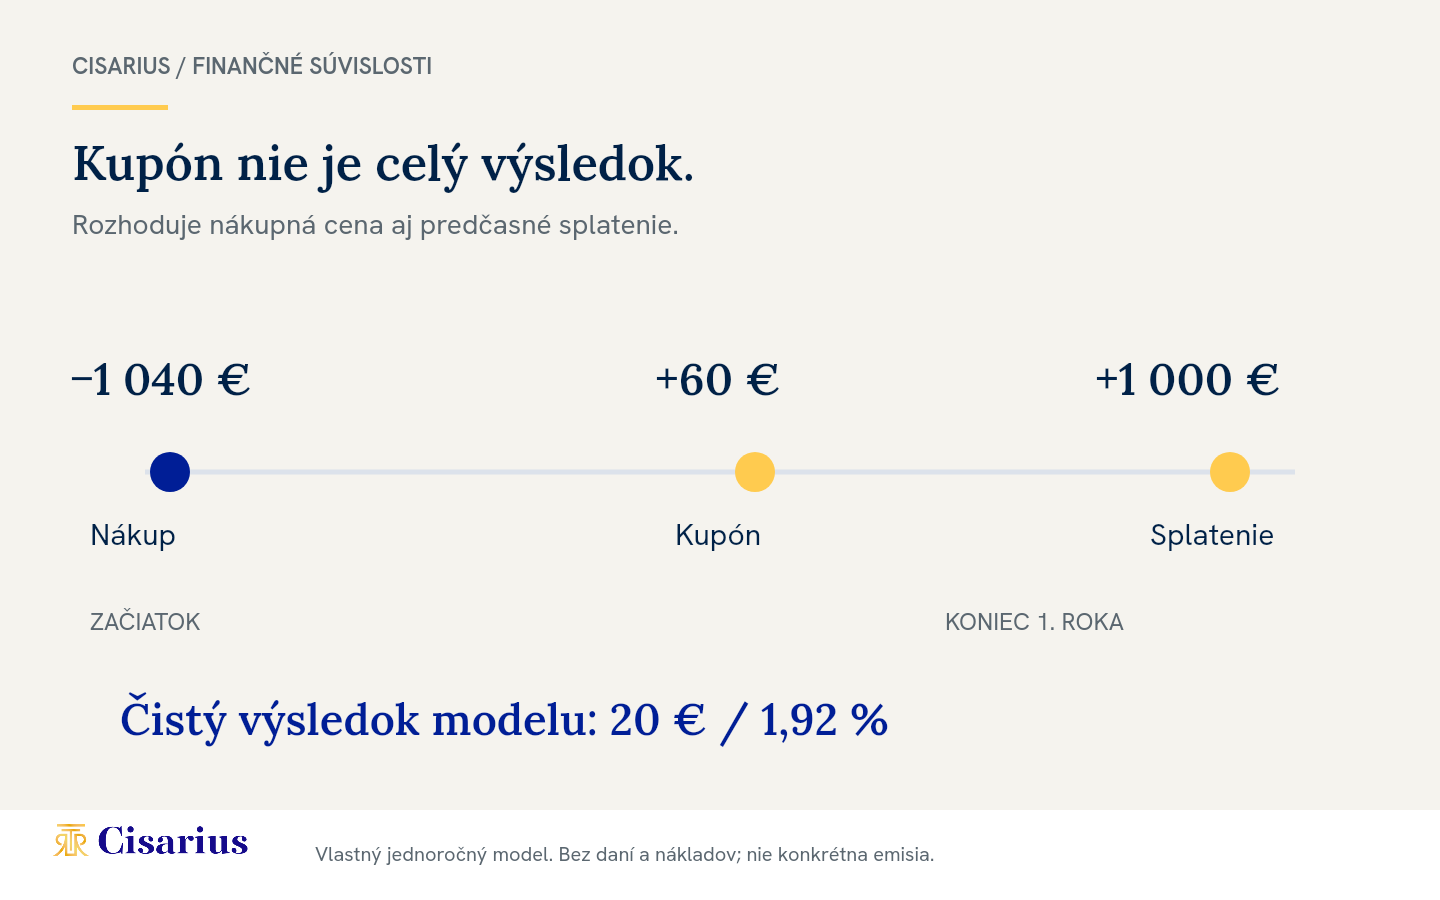
Predstavme si nákup presne po kupónovom dni, bez nabiehaného úroku. Menovitá hodnota je 1 000 €, čistá cena 1 040 € a ročný kupón 60 €. Podmienky modelovo umožňujú emitentovi po jednom roku vrátiť istinu, teda požičanú sumu, vo výške 1 000 € spolu s kupónom. Ak tak urobí a zaplatí všetko načas, investor dostane spolu 1 060 €.
Rozdiel oproti nákupnej sume je 20 €. Jednoročný hrubý výnos je 1 060 / 1 040 − 1 = 1,92 %, nie 6 %. Príčinou nie je nezaplatený kupón: časť úroku vyrovnala rozdiel medzi cenou nad nominálom a nižšou sumou vrátenej istiny. Model neobsahuje dane, náklady ani ďalšie platby.
Ak by investor kúpil rovnaký nástroj za 1 000 €, pri rovnakom ročnom scenári by dosiahol 6 % pred nákladmi a daňou. Táto zmena jediného vstupu ukazuje, prečo nemožno výsledok určiť iba z kupónovej sadzby.
Čo sa deje po vrátení peňazí
Predčasným splatením sa končí pôvodný plán držby. Vrátený kapitál treba priradiť k ďalšiemu účelu. Nemožno automaticky predpokladať, že nová investícia ponúkne rovnaké podmienky, rovnaké riziko alebo rovnakú dostupnosť. Toto je praktický rozdiel medzi zmluvným kupónom a plánom výnosu na viac rokov.
Krátky kontrolný zoznam
- Aký je prvý možný dátum predčasného splatenia?
- Vráti sa menovitá hodnota, suma s príplatkom alebo suma vypočítaná inak?
- Ako sa vyplatí úrok do okamihu splatenia?
- Môže sa splatiť iba časť emisie?
- Aký je výsledok pri mojej skutočnej nákupnej cene?
Prepojte tieto odpovede s vlastným investičným horizontom. Základné rozdiely medzi kupónom a výnosom rozoberá hlavný sprievodca dlhopismi. Pred nákupom si vyžiadajte oba časové scenáre v eurách, nie iba dve percentá bez dátumov.
Zdroj a metodika
FINRA, Understanding Bond Yield and Return, overené 16. septembra 2026. Vlastný model bez daní a nákladov; nie ponuka produktu ani právny výklad konkrétnej emisie. Investovanie zahŕňa riziko straty kapitálu. Kontext služieb CISARIUS.