


DSCR: ako preveriť, či projekt pokrýva splátky dlhu
Projekt môže vykazovať príjmy a napriek tomu nemať dosť peňazí na splátky. Ukazovateľ DSCR (Debt Service Coverage Ratio) porovnáva peniaze dostupné na splácanie s úrokmi a splátkami dlhu za rovnaké obdobie. Ukazuje teda, koľkokrát dostupná hotovosť pokryje tieto platby. Aby sa na výsledok dalo spoľahnúť, treba vedieť, čo presne výpočet zahŕňa.
Čo do výpočtu patrí, určuje aj úverová zmluva
V našom modeli používame DSCR ako hotovosť dostupnú na dlhovú službu delenú súčtom splatných úrokov a istiny. Konkrétna úverová dokumentácia môže výpočet spresňovať inak, preto sa model nesmie automaticky preniesť do testu zmluvnej podmienky. Ukazovatele krytia patria k analytickým nástrojom, ktorým sa venuje aj príručka OCC ku komerčným nehnuteľnostiam; americké regulačné limity z nej tu nepreberáme.
Vlastný model: 180 000 € proti 150 000 €
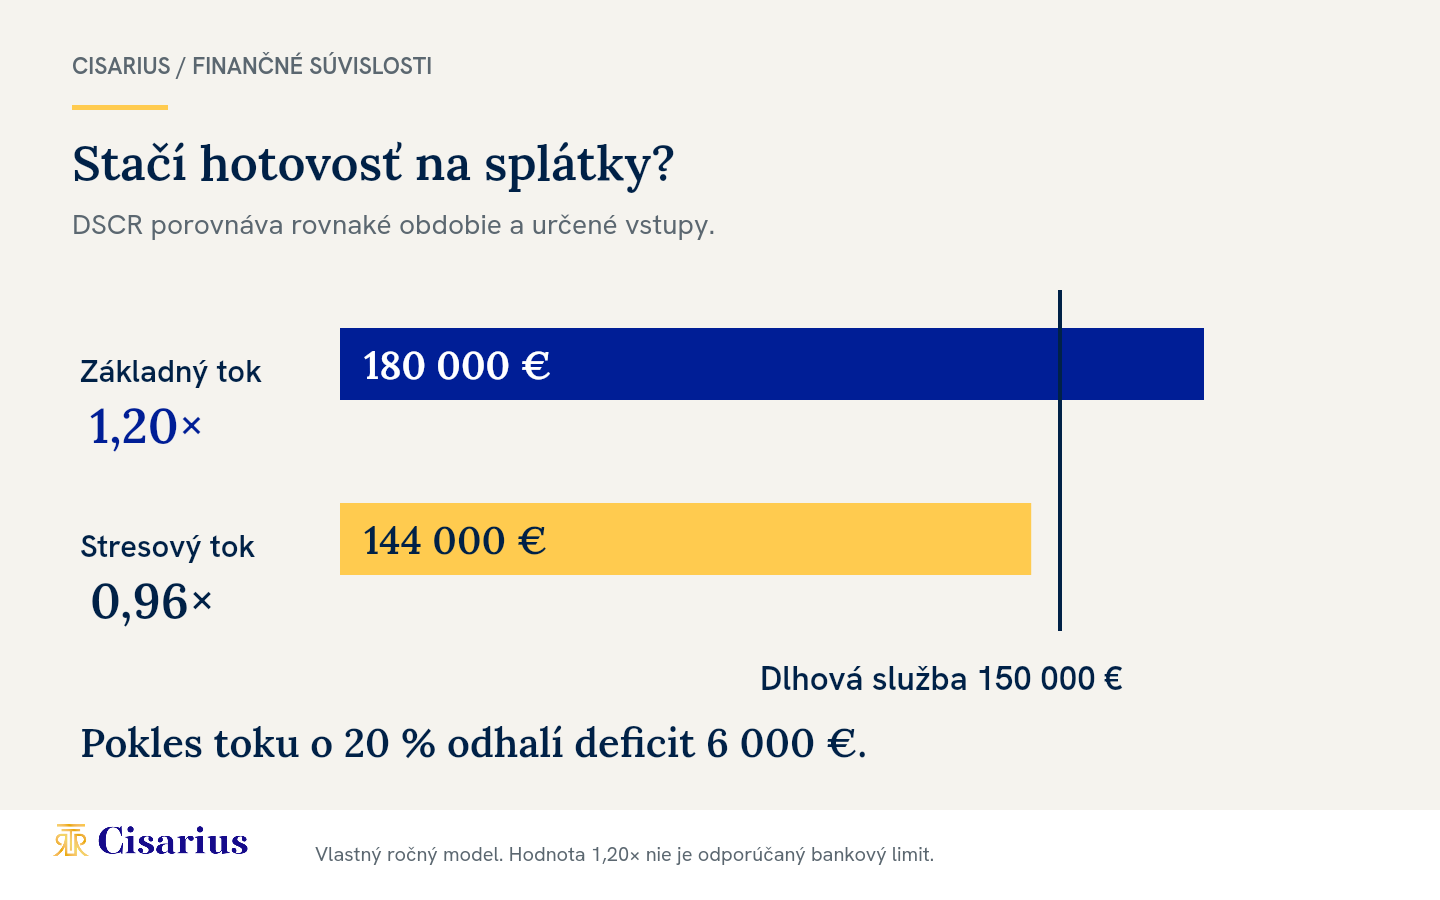
Predpokladajme, že po zohľadnení prevádzkových platieb, daní a potrebných investícií zostane v danom roku 180 000 € na obsluhu dlhu. V rovnakom roku treba zaplatiť 60 000 € úrokov a 90 000 € istiny, teda splátky požičanej sumy. Dlhová služba je 150 000 € a DSCR = 180 000 / 150 000 = 1,20×.
Rozdiel predstavuje 30 000 €. Nie je to automaticky suma voľná na výplatu vlastníkom: môže byť viazaná ďalšími podmienkami, rezervami alebo budúcimi záväzkami. Pomer 1,20× v tomto článku nie je odporúčaným bankovým limitom ani hranicou bezpečnosti.
Čo ukáže slabší scenár
Ak dostupná hotovosť klesne o 20 %, zostane 144 000 €. Pri nezmenenej dlhovej službe 150 000 € je DSCR 0,96× a modelový deficit 6 000 €. Základný scenár preto nestačí: treba vysvetliť, odkiaľ sa doplnia chýbajúce peniaze, za akých podmienok a dokedy je dostupný.
Samotný pokles 20 % je testovaný predpoklad, nie odhad pravdepodobnosti. Pri reálnom projekte má nepriaznivý scenár vychádzať z toho, čo projekt skutočne ovplyvňuje: obsadenosti, prijatých platieb, prevádzkových nákladov či úrokovej sadzby. Nesmie byť iba ľubovoľným znížením jedného pekného čísla.
Ročný pomer môže zakryť problém v mesiaci splatnosti
Ak príjmy prídu v decembri, nepomôžu splátke splatnej v júni bez peňazí, ktoré tento časový rozdiel preklenú. Preto k ročnému DSCR patrí časový plán. Skontrolujte počiatočnú hotovosť, mesačné príjmy a výdavky, čerpania i splatnosti. Túto odlišnosť vysvetľuje aj rozdiel medzi hodnotou a dostupnými peniazmi.
Pri developerskom projekte pred spustením prevádzky môže byť priebežný príjem nízky alebo nulový. Zdrojom financovania výstavby sú potom iné dohodnuté zdroje, nie pravidelné nájomné. Nezamieňajte model stabilizovanej nehnuteľnosti s fázou jej výstavby.
Čo si vyžiadať k výslednému číslu
- Presný zoznam peňazí dostupných na splácanie a splátok zahrnutých do výpočtu.
- Rovnaké obdobie na oboch stranách.
- Rozpis istiny a úrokov vrátane veľkej konečnej splátky.
- Zhodu výpočtu s plánom príjmov a výdavkov, nie iba s účtovným ziskom.
- Slabší scenár a preukázateľný zdroj prípadného dorovnania.
Praktický krok: požiadajte o výpočet v eurách spolu s pomerom. Pri hodnotení emitenta, teda firmy, ktorá vydala dlhopis, nadviažte na preverenie zdroja splácania. DSCR je jedna odpoveď v širšej previerke, nie náhrada celej analýzy.
Metodika
Vlastný model a výslovne uvedená definícia DSCR. Zdroj OCC použitý ako všeobecný odborný kontext, nie pravidlá slovenského financovania. Vzdelávací obsah bez prísľubu financovania; riziko straty kapitálu zostáva. Kontakt a tím CISARIUS.